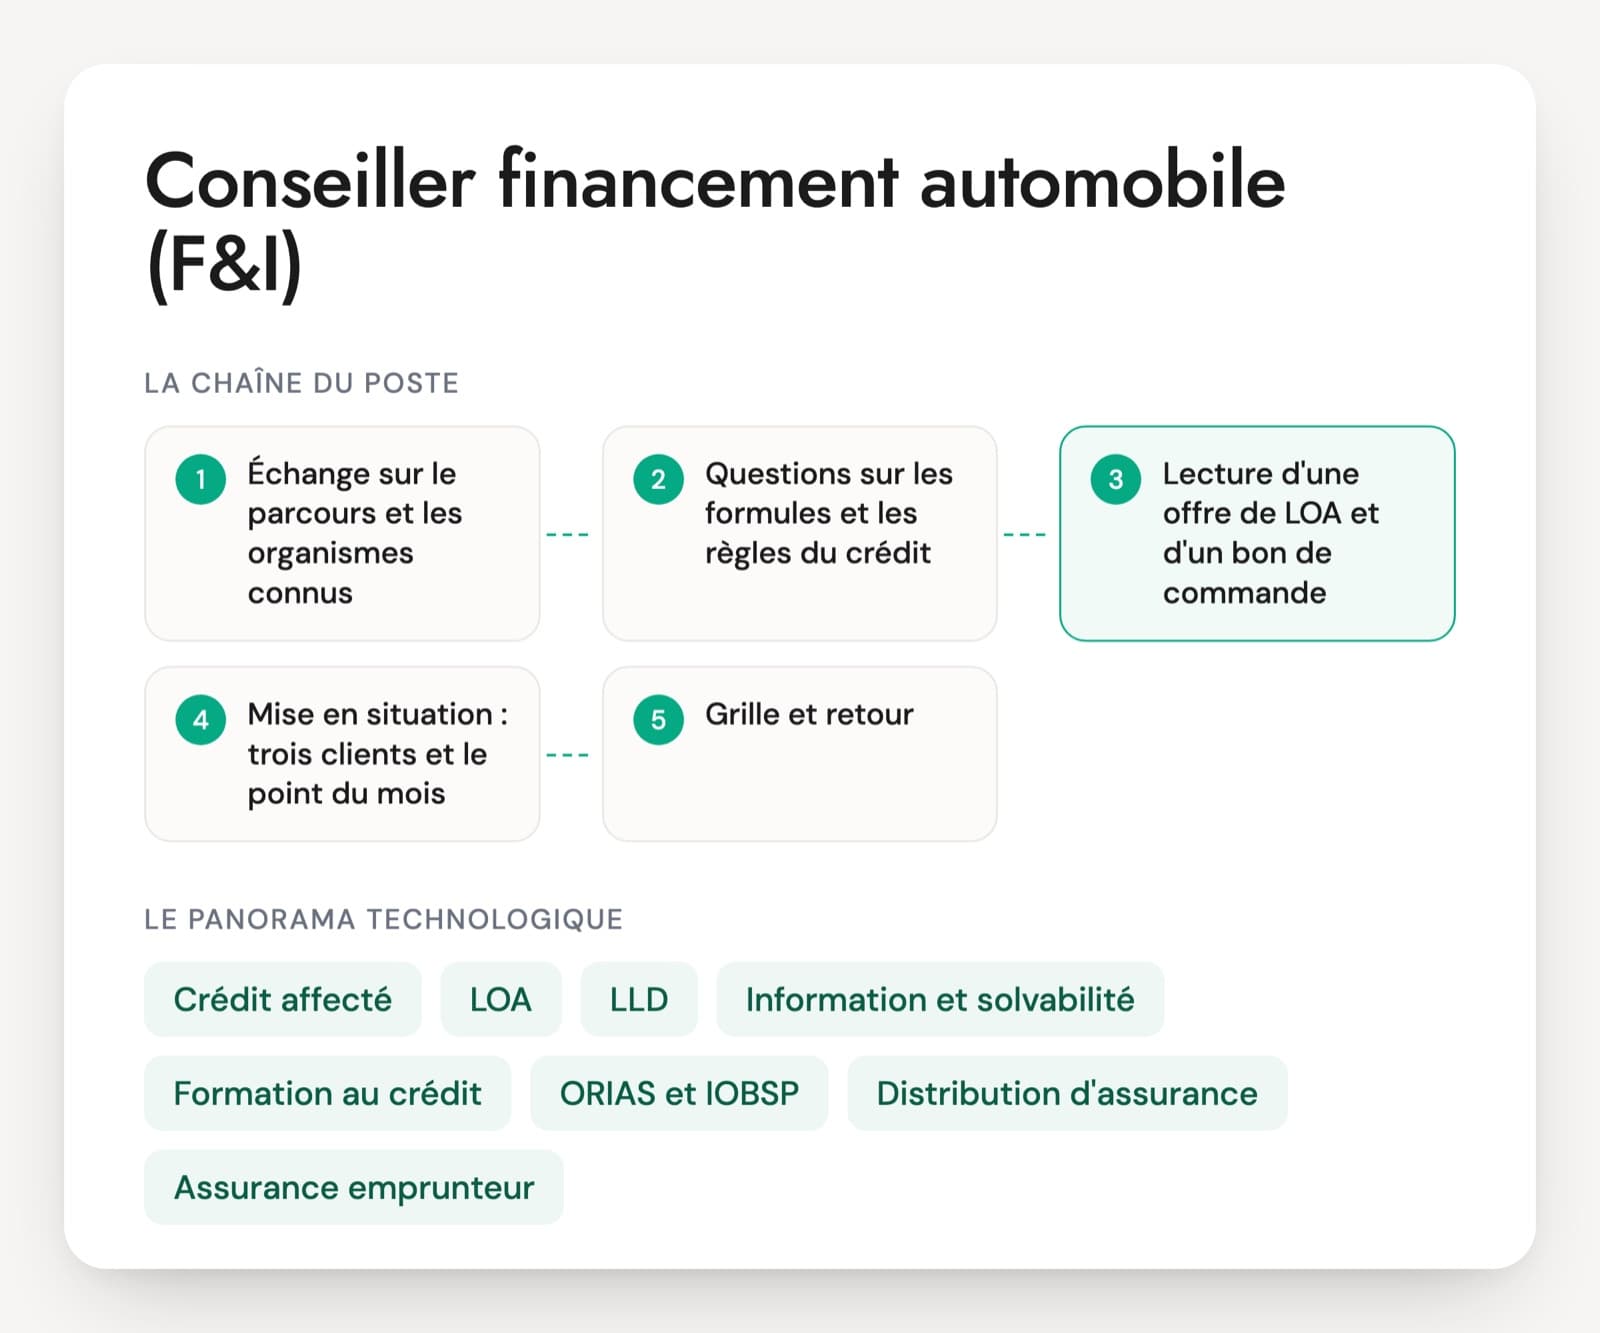
Les annonces viennent surtout des groupes de distribution automobile, qui recrutent des conseillers en financement et assurance rattachés à un responsable financement et souvent partagés entre plusieurs concessions. Le poste est payé en fixe et variable, du lundi au samedi, et l'on demande en général une expérience de vente aux particuliers.
Le métier tient en peu de produits et beaucoup de règles. Crédit affecté, LOA et LLD ne répondent pas au même client. Le crédit affecté lie la vente au financement, avec un acompte limité et une vente qui tombe si le client se rétracte. La concession présente les crédits comme intermédiaire inscrit à l'ORIAS, et les assurances annexes demandent un conseil écrit sur les besoins du client. À partir du 20 novembre 2026, une ordonnance du 3 septembre 2025 modifie plusieurs articles du crédit à la consommation pour les nouveaux contrats.
Un bon candidat parle du coût total avant la mensualité, sait dire non à une fausse déclaration et lit la marge F&I par produit. Le PDF ajoute une mise en situation de 20 minutes : trois clients à recevoir et un point du mois à faire.
Formules de financement, assurances et règles à connaître
Crédit affecté
Crédit lié à l'achat du véhicule : le bon de commande mentionne le crédit, aucun paiement au-delà de la part comptant tant que le crédit n'est pas conclu, vente résolue si l'emprunteur se rétracte (articles L312-44 et suivants du Code de la consommation).
LOA
La société de financement achète le véhicule et le loue avec une option d'achat. La LOA suit les règles du crédit à la consommation (L312-2), sans être un crédit affecté.
LLD
Location sans option d'achat, souvent avec entretien et assistance. Forfait kilométrique et état du véhicule à la restitution font le coût final.
Information et solvabilité
Fiche d'information précontractuelle, fiche de dialogue sur les ressources et les charges, consultation par le prêteur du fichier de la Banque de France, rétractation de 14 jours calendaires (L312-19). Ordonnance n° 2025-880 du 3 septembre 2025 : nouvelles rédactions applicables aux contrats conclus à partir du 20 novembre 2026.
Formation au crédit
Les personnes qui présentent un crédit sont formées à la distribution du crédit à la consommation et à la prévention du surendettement ; l'employeur conserve l'attestation (L314-25).
ORIAS et IOBSP
La concession s'inscrit comme intermédiaire en opérations de banque, souvent mandataire non exclusif à titre accessoire, et séparément comme intermédiaire d'assurance. Catégories à l'article R519-4 du Code monétaire et financier.
Distribution d'assurance
Exigences et besoins du client précisés par écrit, information objective, conseil d'un contrat cohérent (L521-4 du Code des assurances). S'applique aux extensions de garantie assurées, à la garantie perte financière et à l'assurance emprunteur.
Assurance emprunteur
Le prêteur indique si elle est obligatoire ou facultative ; si elle est exigée, le client peut choisir un autre assureur offrant un niveau de garantie équivalent.
Indicateurs F&I
Taux de pénétration financement en neuf et en occasion, pénétration par produit, marge par véhicule, taux d'acceptation des organismes, rétractations et réclamations.
Le conseiller F&I travaille en concession ou sur plusieurs sites d'un même groupe, avec la société de financement de la marque et d'autres organismes partenaires. Il reçoit les clients après le vendeur, monte et suit les dossiers jusqu'à l'accord définitif, présente les assurances et les contrats de service, et forme les vendeurs à parler du financement. Il rend compte au responsable financement ou au directeur de concession. Les candidats viennent de la vente automobile, du crédit à la consommation en agence ou de la banque de détail ; l'entretien vérifie qu'ils connaissent à la fois les produits, les règles et la marge.
Les compétences attendues d'un conseiller F&I
- Choix entre crédit affecté, LOA et LLD
- Application des règles du crédit à la consommation
- Conseil en assurance conforme à la distribution d'assurance
- Montage et suivi des dossiers avec les organismes
- Lecture de la pénétration et de la marge F&I
- Travail avec les vendeurs et traitement des réclamations
Cinq questions d'entretien de bureau financement, avec les réponses attendues
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · junior à confirmé
Une cliente garde ses voitures huit ans et roule 25 000 km par an. Le vendeur lui a parlé de LOA. Que lui proposez-vous, et pourquoi ?
Une bonne réponseAvec un tel kilométrage et une détention longue, le crédit affecté est le plus logique : elle devient propriétaire, revend quand elle veut et ne paie ni kilomètres supplémentaires ni frais de remise en état à la restitution. La LOA convient plutôt à quelqu'un qui change de voiture tous les trois ou quatre ans avec un kilométrage prévisible. Le conseiller compare les deux sur le coût total, option d'achat comprise, et pas seulement sur la mensualité.
Signal d'alerteGarder la LOA parce que la mensualité est plus basse ou mieux rémunérée, sans parler du forfait kilométrique ni de ce qui se passe à la fin du contrat.
Question 2 · confirmé
Un client paie 40 % comptant et finance le reste par un crédit affecté. Qu'est-ce que cela change sur le bon de commande et pour l'acompte ?
Une bonne réponseLe bon de commande indique que le prix est payé en partie à l'aide d'un crédit. Tant que le crédit n'est pas définitivement conclu, le vendeur ne reçoit aucun paiement au-delà de la part comptant, et il remet un récépissé pour cette part. Si l'emprunteur se rétracte, ou si le prêteur n'a pas informé le vendeur de l'octroi du crédit dans les sept jours, la vente est résolue de plein droit et les sommes versées d'avance sont remboursées.
Signal d'alerteEncaisser un chèque d'acompte sur la totalité, ou passer la commande ferme au constructeur avant l'accord du prêteur sans en parler au client.
Question 3 · confirmé
Sur le registre ORIAS, la concession est inscrite comme mandataire non exclusif en opérations de banque, à titre accessoire. Qu'est-ce que cela signifie pour votre travail ?
Une bonne réponseLa concession présente des crédits pour le compte d'un ou plusieurs établissements, sans exclusivité, en complément de la vente des véhicules. Le conseiller reste dans le périmètre inscrit, ici le crédit à la consommation, informe le client du statut de la concession et des prêteurs avec lesquels elle travaille, et ne se présente pas comme un courtier qui chercherait le meilleur crédit du marché. L'inscription se vérifie sur orias.fr.
Signal d'alerte« ORIAS, c'est une formalité du siège », ou confondre mandataire et courtier.
Question 4 · confirmé
Avant de vendre une extension de garantie qui est un contrat d'assurance, que vous impose la réglementation de la distribution d'assurance ?
Une bonne réponsePréciser par écrit les exigences et les besoins du client à partir de ce qu'il a dit, lui donner une information objective et compréhensible sur le contrat, et lui conseiller un contrat cohérent avec ces besoins en expliquant pourquoi. Le conseiller vérifie d'abord ce que couvrent déjà la garantie du constructeur et la garantie légale de conformité, et il remet le document d'information du produit.
Signal d'alertePrésenter l'extension comme une formalité incluse dans le prix, ou la vendre à un client qui garde ses voitures deux ans sous garantie constructeur.
Question 5 · confirmé
Ce mois-ci, la pénétration financement est bonne, mais la marge F&I par véhicule recule. Quelles explications cherchez-vous ?
Une bonne réponseLe mix de produits : plus d'offres de LOA promotionnelles de la marque, souvent moins rémunérées, ou des taux remisés pour conclure. Moins de produits d'assurance par dossier. Des montants financés ou des durées plus faibles. Il analyse par vendeur, par type de véhicule et par produit avant de conclure, et propose une action ciblée.
Signal d'alerte« C'est le marché », ou relever les taux pour tout le monde sans savoir d'où vient la baisse.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
Conseiller financement automobile : réponses aux questions courantes
Quel parcours mène au poste de conseiller F&I ?
Beaucoup de conseillers viennent de la vente automobile et se sont spécialisés dans le financement. D'autres arrivent d'une agence de crédit à la consommation, d'une banque de détail ou d'une société de financement, et apprennent le véhicule sur le terrain. Les annonces demandent souvent un bac +2 commercial et une expérience de vente aux particuliers. La formation au crédit exigée par le Code de la consommation est organisée par l'employeur ou le prêteur.
La LOA est-elle un crédit affecté ?
Non. La LOA est une location avec option d'achat : la société de financement achète le véhicule et le loue au client. Elle suit les règles du crédit à la consommation, avec offre, étude de solvabilité et rétractation de 14 jours, mais pas le régime du crédit affecté, qui lie un prêt à l'achat d'un bien par l'emprunteur. Un candidat qui confond les deux montrera vite ses limites sur les questions d'acompte et de restitution.
À quoi ressemble la sélection d'un conseiller financement automobile ?
Rarement un test technique écrit. Le plus souvent, une mise en situation : présenter une LOA et un crédit à un client joué par le jury, lire un bon de commande avec acompte, répondre à une demande de fausse déclaration ou à un refus de l'organisme. On y voit si le candidat parle de coût total, respecte les étapes du dossier et sait présenter une assurance sans la forcer.
Faut-il être inscrit soi-même à l'ORIAS ?
En général, c'est la concession ou le groupe qui est inscrit, comme intermédiaire en opérations de banque et comme intermédiaire d'assurance, et le conseiller agit pour son compte. Le conseiller doit connaître la catégorie d'inscription de son employeur, le périmètre des opérations déclarées et le numéro à communiquer au client. Il doit surtout avoir suivi la formation au crédit et respecter le devoir de conseil en assurance.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.