Un statisticien économètre construit les modèles qui chiffrent l'activité de demain : croissance du PIB, inflation, ventes d'un secteur, effet d'une hausse de taux. Il travaille sur des séries temporelles mensuelles ou trimestrielles, sur des panels d'entreprises ou de pays, et rédige des notes de conjoncture lues par une direction générale. On le trouve dans les directions des études économiques des banques, dans les administrations, dans les fédérations professionnelles et dans les cabinets d'études.
La difficulté, côté recrutement, vient de la distance entre la formation et le terrain. Un CV peut aligner ARIMA, VAR et GMM sans que la personne ait jamais confronté un modèle à des données révisées après coup. Les signes d'expérience sont concrets. Elle teste la stationnarité avant de régresser, compare son modèle à une prévision naïve, sait ce que change une série corrigée des variations saisonnières et discute l'identification d'un choc au lieu de lire les sorties du logiciel.
Une note de conjoncture rédigée par le candidat est le meilleur point de départ, à lire avant les questions techniques. Un junior sortant d'école doit justifier ses tests. Le récit attendu d'un senior porte sur une prévision ratée et sur ce qu'il a corrigé ensuite.
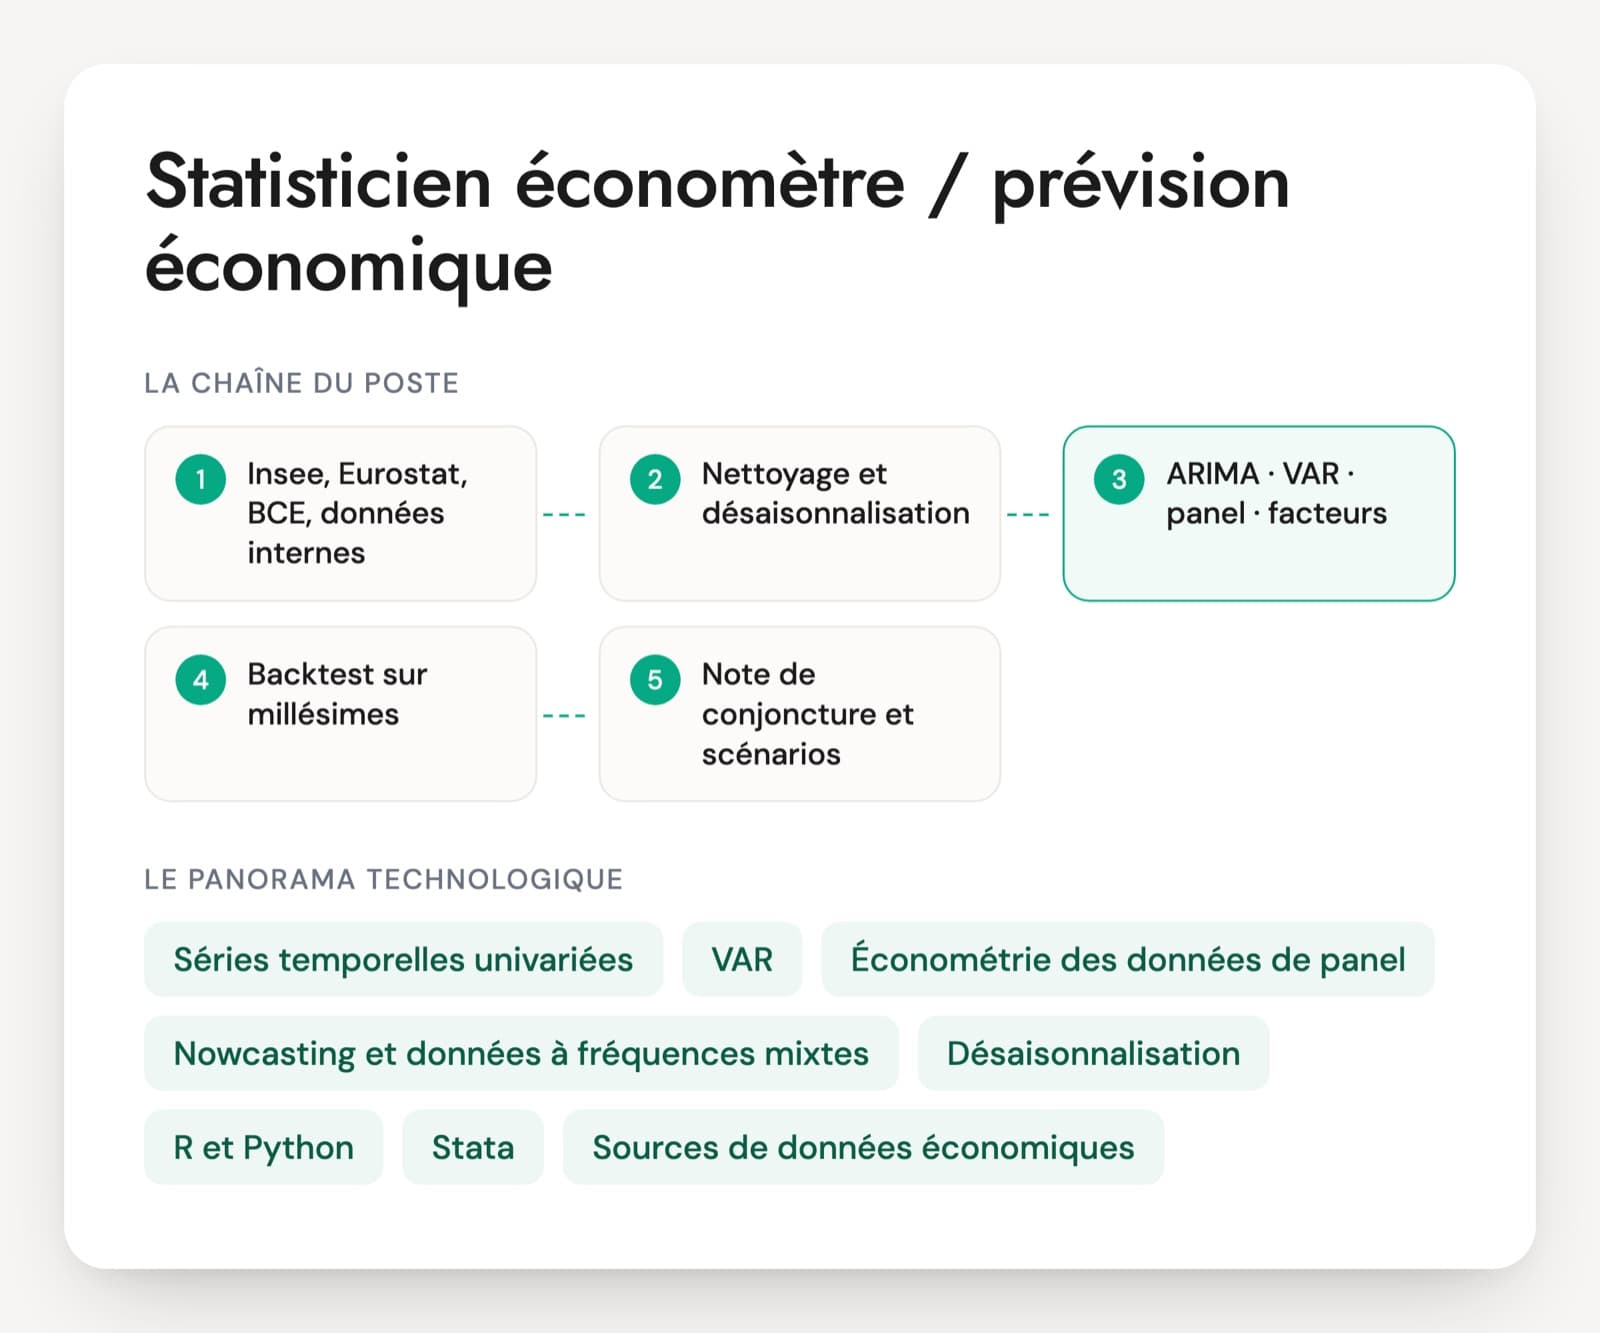
Modèles, logiciels et sources d'un économètre
Séries temporelles univariées (ARIMA, ETS)
Le point de départ de toute prévision. Un modèle ARIMA prolonge une série à partir de son propre passé, après avoir vérifié qu'elle est stationnaire ou l'avoir différenciée. Les tests ADF et KPSS servent à ce diagnostic. Un candidat solide sait aussi repérer une rupture, comme celle de 2020, qui fausse ces tests.
VAR, VECM et cointégration
Les modèles multivariés qui relient plusieurs séries entre elles, par exemple taux directeur, inflation et activité. Le VECM sert quand des séries non stationnaires évoluent ensemble sur le long terme (cointégration, testée par la méthode de Johansen). L'entretien doit porter sur l'identification des chocs, qui conditionne toute l'interprétation.
Économétrie des données de panel
Des observations répétées sur les mêmes entreprises, régions ou pays. Les effets fixes neutralisent ce qui ne varie pas dans le temps pour chaque unité, et les erreurs standards se calculent par groupe. Avec une variable expliquée retardée, on passe aux estimateurs GMM de type Arellano-Bond.
Nowcasting et données à fréquences mixtes
Estimer le trimestre en cours avant la publication officielle, à partir d'indicateurs mensuels comme les enquêtes de conjoncture ou la production industrielle. Les méthodes courantes sont les équations d'étalonnage (bridge), les modèles MIDAS et les modèles à facteurs dynamiques estimés avec un filtre de Kalman.
Désaisonnalisation (JDemetra+)
La correction des variations saisonnières et des jours ouvrables, notée CVS-CJO dans les publications françaises. JDemetra+, développé par la Banque nationale de Belgique avec l'Insee et la Bundesbank, est recommandé par Eurostat depuis 2015 et propose X-11 et SEATS. Demandez comment la personne traite les points atypiques.
R et Python
R reste très présent en économétrie, avec des packages pour les séries (forecast, fable, vars) et les panels (plm, fixest). Côté Python, statsmodels couvre ARIMA, VAR et les modèles à espace d'état. Vérifiez que les scripts sont versionnés et rejouables, car une note de conjoncture se refait chaque mois.
Stata, EViews et SAS
Stata domine en économétrie appliquée sur micro-données et panels, EViews reste répandu pour la macroéconomie et les séries, SAS dans les banques et certaines administrations. Le logiciel compte moins que la méthode : un profil EViews passe à R en quelques semaines s'il comprend ce qu'il estime.
Sources de données économiques
Insee, Eurostat, BCE, Banque de France, OCDE, souvent interrogées par API ou via l'agrégateur DBnomics. Les comptes nationaux sont révisés à chaque publication, et les volumes chaînés ne s'additionnent pas. Un économètre expérimenté conserve les millésimes successifs pour évaluer ses prévisions dans les conditions réelles.
Le métier change selon l'employeur. Dans une banque, l'économètre produit des scénarios macroéconomiques qui alimentent les tests de résistance et les provisions, et ses modèles passent devant une équipe de validation. Dans une administration ou une banque centrale, il prévoit la croissance et l'inflation et publie sous sa signature. En fédération professionnelle, il chiffre l'activité d'un secteur avec des séries courtes et bruitées. En cabinet d'études, il enchaîne les sujets et rédige beaucoup. Les profils viennent souvent d'écoles de statistique ou de masters d'économétrie, parfois d'un doctorat. Dans tous les cas, l'entretien doit vérifier la pratique sur données réelles et révisées.
Les compétences d'un statisticien économètre à contrôler
- Séries temporelles et stationnarité
- Modèles VAR et cointégration
- Économétrie des données de panel
- Nowcasting et fréquences mixtes
- Évaluation des prévisions et backtest
- Désaisonnalisation et données publiques
Cinq questions qui situent un économètre, de la racine unitaire au backtest
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · junior à confirmé
Vous régressez le PIB sur la masse monétaire, toutes deux en niveau, et obtenez un R² de 0,95. Qu'est-ce qui vous inquiète ?
Une bonne réponseUne régression fallacieuse : deux séries qui montent avec le temps donnent un R² élevé sans lien réel. La personne teste la stationnarité (ADF, KPSS), regarde l'autocorrélation des résidus (un Durbin-Watson très bas est un signal) et, si les séries sont intégrées, travaille en différences ou teste une cointégration avant de garder les niveaux.
Signal d'alerte« Le R² est excellent, le modèle est bon. » Ou aucune idée de ce qu'est une série non stationnaire.
Question 2 · senior
La direction veut une estimation du PIB du trimestre en cours, alors que seules les enquêtes de conjoncture du premier mois sont publiées. Comment procédez-vous ?
Une bonne réponseUn nowcast. Des équations d'étalonnage qui relient les indicateurs mensuels au PIB trimestriel, ou un modèle à facteurs dynamiques qui gère les données manquantes en fin d'échantillon avec un filtre de Kalman, ou un MIDAS. L'estimation est mise à jour à chaque nouvelle publication, et la personne sait expliquer quelle donnée a fait bouger le chiffre. Elle évalue la méthode sur les millésimes de l'époque, pas sur les données révisées.
Signal d'alerteAttendre la première estimation officielle, ou prolonger la tendance des trimestres passés sans utiliser les indicateurs du mois.
Question 3 · confirmé
Comment démontrez-vous que votre modèle de prévision fait mieux qu'une simple marche aléatoire ?
Une bonne réponseUn backtest hors échantillon : le modèle est réestimé à chaque date avec les seules données disponibles alors, sur fenêtre glissante ou croissante, puis comparé à une référence naïve (marche aléatoire, AR simple). Les erreurs (RMSE, MAE) sont exprimées en ratio de la référence, et un test de Diebold-Mariano indique si l'écart est significatif. Les bons profils évaluent par horizon de prévision.
Signal d'alerteUn R² ou un AIC calculé sur l'échantillon d'estimation, ou un graphique où la courbe ajustée colle aux données passées.
Question 4 · confirmé
Sur un panel de 300 entreprises observées pendant dix ans, on vous demande l'effet de la R&D sur la productivité. Comment l'estimez-vous ?
Une bonne réponseDes effets fixes entreprise et année pour neutraliser les différences permanentes et les chocs communs, un test de Hausman si les effets aléatoires sont envisagés, des erreurs standards clusterisées par entreprise. La personne soulève l'endogénéité (les entreprises productives investissent plus en R&D) et propose des retards, des variables instrumentales ou un GMM en différences si la productivité passée entre dans le modèle.
Signal d'alerteDes MCO sur toutes les observations empilées, sans effet fixe ni correction des erreurs standards, et une conclusion causale directe.
Question 5 · senior
Vous estimez un VAR pour mesurer l'effet d'une hausse de taux sur l'inflation. Quels choix discutez-vous avant de montrer les fonctions de réponse ?
Une bonne réponseLe nombre de retards (critères AIC ou BIC, résidus non autocorrélés), la stationnarité ou le passage à un VECM, et surtout l'identification du choc : avec une décomposition de Cholesky, l'ordre des variables change les résultats et doit se justifier économiquement ; sinon des restrictions de signe ou un instrument externe. Les réponses impulsionnelles sont montrées avec des intervalles de confiance, par bootstrap par exemple.
Signal d'alertePrésenter les réponses du logiciel sans parler de l'ordre des variables, ou confondre causalité au sens de Granger et effet causal.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
Recruter un économètre : réponses aux questions courantes
Quelle différence entre un économètre et un data scientist spécialisé en prévision ?
Le data scientist prévision travaille souvent sur des milliers de séries (ventes par produit, par magasin) et cherche la précision avec des modèles automatisés ou du machine learning. L'économètre travaille sur moins de séries, mais doit expliquer les mécanismes : effet d'un choc de taux, rôle d'un indicateur, scénario alternatif. Il manie l'identification, la cointégration et les panels, et rédige pour des décideurs. Pour un poste de conjoncture ou d'études économiques, c'est ce second profil qu'il faut.
R, Stata ou EViews : quel logiciel exiger ?
Exigez celui de l'équipe seulement si personne n'a le temps de former. EViews reste courant pour les séries macroéconomiques, Stata pour les panels et les micro-données, R et Python progressent partout car ils automatisent la production et se versionnent facilement. Un économètre qui comprend ce qu'il estime change d'outil sans difficulté. À l'inverse, une longue pratique d'un logiciel ne garantit pas la méthode. Vérifiez plutôt que ses analyses peuvent être rejouées par un collègue.
Quel exercice pratique proposer à un statisticien économiste ?
En guise de test technique, un exercice court donne plus d'informations qu'un long devoir. Fournissez une série trimestrielle publique et demandez en une heure un diagnostic de stationnarité, un modèle simple et une évaluation hors échantillon contre une prévision naïve. Demandez aussi trois lignes de commentaire comme dans une note. Vous voyez la méthode, la rigueur du code et la capacité à écrire. Prévenez à l'avance du logiciel disponible pour ne pas noter l'outil à la place du raisonnement.
Comment évaluer un candidat qui sort d'un doctorat en économie ?
Un docteur maîtrise souvent l'identification et l'économétrie avancée mieux que la moyenne. Les points à vérifier sont ailleurs : la production régulière (une prévision mensuelle à l'heure, un code rejouable), le travail sur données révisées et la rédaction courte pour une direction. Demandez-lui comment il présenterait son résultat de thèse en une page à un dirigeant, puis posez une question de backtest. L'écart entre ces deux réponses dit beaucoup sur son adaptation au poste.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.