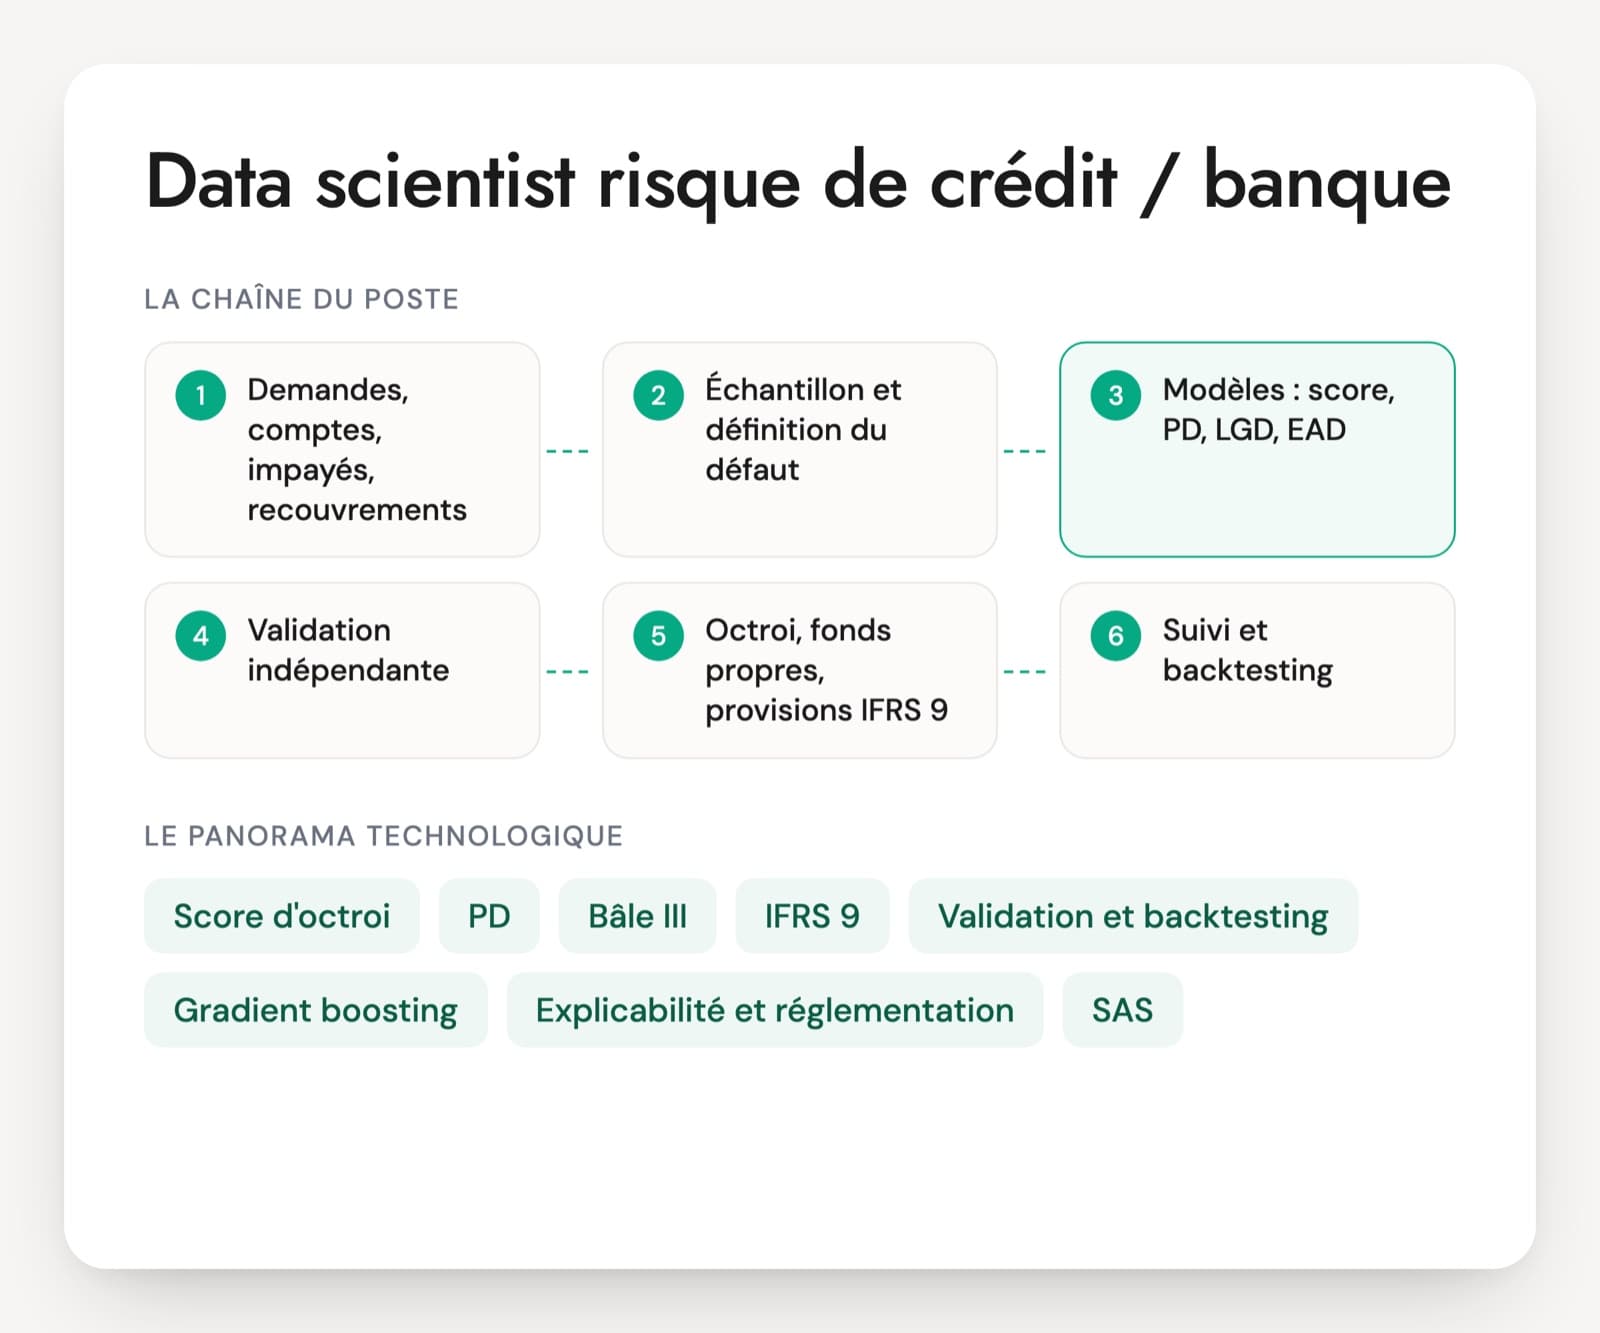
Vous préparez des questions d'entretien pour un data scientist risque de crédit en banque, et chaque CV reçu cite PD, LGD et IFRS 9. Le poste couvre les scores d'octroi, l'estimation des paramètres bâlois, le calcul des provisions et la documentation remise à la validation. Une grande banque recrute souvent sur un périmètre étroit (IRB, IFRS 9 ou validation), un spécialiste du crédit à la consommation ou une fintech sur un champ plus large. Les cabinets de conseil et les ESN placent ces profils en mission.
Le piège le plus courant consiste à prendre un bon profil machine learning pour un modélisateur crédit. XGBoost et Python sur un CV ne disent rien de l'expérience face à une validation indépendante. Le FRM atteste une culture du risque et ne prouve rien sur la pratique. En entretien, un modélisateur expérimenté définit le défaut, justifie sa segmentation, suit la stabilité de son score avec le PSI et sait pourquoi un modèle complexe doit rester explicable sous CRR3 et l'AI Act.
Le cas pratique du PDF part d'un score qui dérive après l'arrivée d'un nouveau partenaire. Comptez 20 minutes pour ce cas, en plus des 30 questions réparties sur six axes et notées de 1 à 4.
Les notions à connaître pour recruter un data scientist risque de crédit
Score d'octroi
C'est le modèle qui note une demande de crédit et aide à l'accepter ou à la refuser. Sa forme historique est une grille de points construite par régression logistique, toujours très répandue parce qu'elle s'explique facilement. Demandez comment la cible a été construite, comment les variables ont été découpées et comment le seuil a été fixé avec le métier.
PD, LGD, EAD
Ce sont les trois paramètres du risque de crédit. La PD est la probabilité de défaut, la LGD la part de l'encours perdue en cas de défaut et l'EAD le montant exposé au moment du défaut. Leur produit donne la perte attendue. Un modélisateur expérimenté explique comment chacun s'estime et où se trouvent les difficultés.
Bâle III, CRR3 et approche IRB
Ce sont les règles européennes de fonds propres. Avec l'approche IRB, une banque autorisée calcule son capital avec ses propres modèles, sous le contrôle de la BCE pour les grands groupes ou de l'ACPR pour les autres. CRR3, en vigueur depuis janvier 2025, a restreint l'IRB avancé et ajouté des planchers. Un candidat qui se présente comme modélisateur IRB doit le savoir.
IFRS 9
C'est la norme comptable qui fixe les provisions pour pertes de crédit. Les encours sont répartis en trois stages selon l'évolution de leur risque, avec une perte attendue à 12 mois ou à maturité qui intègre des scénarios économiques. Les modèles IFRS 9 repartent des paramètres bâlois et les recalibrent autrement.
Validation et backtesting
Chaque modèle réglementaire est revu par une équipe de validation indépendante, puis suivi dans le temps sur son pouvoir discriminant (Gini), son calibrage et la stabilité de la population. Une personne qui a déjà vécu une revue de validation sait documenter ses choix et les défendre.
Gradient boosting (XGBoost, LightGBM)
Ces algorithmes de machine learning font souvent mieux que la régression logistique sur les données de crédit. Leur place dans les modèles réglementaires reste encadrée. Depuis 2025, la BCE demande qu'un modèle de machine learning soit explicable et que son gain de performance justifie sa complexité.
Explicabilité et réglementation
SHAP et les motifs de refus servent à expliquer une décision. Le RGPD encadre les décisions automatisées, l'AI Act range le scoring de crédit des particuliers parmi les systèmes à haut risque et la directive crédit à la consommation révisée s'applique en France à partir du 20 novembre 2026. En entretien, le candidat doit relier ces textes à son travail quotidien.
SAS, Python et SQL
SAS reste très présent dans les directions des risques bancaires, Python progresse et beaucoup d'équipes sont en pleine migration de l'un vers l'autre. SQL sert à construire les échantillons. Vérifiez surtout que les calculs produits sont reproductibles et auditables.
Le poste varie selon l'établissement. Dans une grande banque, le modélisateur est souvent spécialisé sur les modèles IRB, les modèles IFRS 9 ou la validation, et il connaît les revues du superviseur. Chez un spécialiste du crédit à la consommation ou dans une fintech, il couvre le score d'octroi, les provisions et parfois la fraude, avec davantage de machine learning et de mise en production. En cabinet de conseil ou en ESN, il part en mission sur un sujet précis (développement, validation, remédiation après une inspection) et doit être opérationnel dès les premières semaines. Un FRM atteste une culture du risque. Il ne dit pas si la personne sait construire un modèle et le défendre devant une validation.
La grille d'un modélisateur risque de crédit
- Scoring d'octroi et statistique
- Paramètres PD, LGD, EAD et IRB
- IFRS 9 et provisions
- Validation et backtesting
- Explicabilité et conformité des modèles
- SAS, Python, SQL et reproductibilité
Du score à l'IFRS 9, les questions qui font parler un modélisateur
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · confirmé
Votre score d'octroi a été construit uniquement sur les dossiers acceptés. Quel problème cela pose-t-il et que faites-vous ?
Une bonne réponseIl y a un biais de sélection. On ne connaît le comportement de remboursement que des clients acceptés, alors que le score s'appliquera à tous les demandeurs. Une bonne réponse cite l'inférence des refusés (augmentation, parcelling, affectation pondérée), des données externes sur les refusés quand on peut en obtenir, ou l'acceptation d'un petit volume de dossiers sous le seuil pour observer cette population. Le candidat reste prudent sur ce que ces méthodes corrigent vraiment.
Signal d'alerteNe voit pas le problème, ou propose de classer tous les refusés comme mauvais payeurs.
Question 2 · confirmé
Pourquoi une PD bâloise se calibre-t-elle sur une moyenne de long terme des taux de défaut, alors que l'IFRS 9 demande une PD point-in-time ?
Une bonne réponseLe prudentiel veut une PD stable sur le cycle. On la calibre sur la moyenne de long terme des taux de défaut, sur une période qui couvre des années favorables et défavorables, et on ajoute une marge de prudence. L'IFRS 9 attend une estimation sans biais ni prudence ajoutée, à la date d'arrêté, qui intègre des prévisions macroéconomiques pondérées sur plusieurs scénarios. Les deux peuvent partir des mêmes données et des mêmes grades avec des calibrages différents.
Signal d'alerte« C'est la même PD », ou la PD IRB reprise telle quelle, marge de prudence comprise, pour calculer les provisions.
Question 3 · confirmé
Comment décidez-vous qu'un crédit passe du stage 1 au stage 2 en IFRS 9 ?
Une bonne réponseSur une hausse significative du risque de crédit depuis l'origination. Le candidat compare la PD à maturité à la date d'arrêté avec celle de l'octroi (ou un équivalent à 12 mois s'il le justifie), avec des seuils relatifs et absolus. Il ajoute des critères qualitatifs comme la liste de surveillance ou la restructuration, et le filet de sécurité des 30 jours d'impayés, présomption réfutable prévue par la norme. Le stage 3 regroupe les encours dépréciés, en pratique alignés sur le défaut.
Signal d'alerteUn seuil de PD absolu identique pour tous les contrats, sans comparaison avec l'origination, ou les 30 jours de retard comme seul critère.
Question 4 · confirmé
Le Gini de votre modèle de PD est stable, mais les défauts observés dépassent les PD prévues sur deux grades. Que concluez-vous ?
Une bonne réponseLe pouvoir discriminant tient et c'est le calibrage qui dérive. Le candidat teste le calibrage grade par grade (test binomial ou de Jeffreys) et cherche la cause, qu'il s'agisse d'un changement de définition du défaut, d'une dérive de la population mesurée par le PSI, d'un nouveau canal ou de la conjoncture. Il envisage un recalibrage avant un redéveloppement complet, documente son analyse et prévient la validation.
Signal d'alerte« Le Gini est bon, donc le modèle est bon. » Sur ce poste, confondre discrimination et calibrage est rédhibitoire.
Question 5 · senior
Un gradient boosting bat votre régression logistique de 4 points de Gini. Le mettez-vous en production pour l'octroi ?
Une bonne réponsePas sans examen. Le candidat vérifie le gain hors échantillon et hors période, impose des contraintes de monotonie, mesure la stabilité des explications SHAP et la capacité à motiver un refus auprès du client. Il cite le guide BCE des modèles internes révisé en 2025, qui demande qu'un modèle de machine learning reste explicable et que sa performance justifie sa complexité. Il mentionne aussi le RGPD sur les décisions automatisées et l'AI Act, qui classe le scoring de crédit des particuliers en système à haut risque. Il peut proposer de faire tourner le modèle en challenger.
Signal d'alerte« Oui, il est meilleur », ou « SHAP règle la question de l'explicabilité », sans un mot sur la stabilité ni sur le client refusé.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
Généraliste du machine learning ou spécialiste du crédit
Quelles métriques un data scientist risque de crédit doit-il savoir commenter ?
Sur un score, le Gini ou l'AUC pour le pouvoir de discrimination, le KS selon les habitudes de l'équipe, puis le calibrage par classe de risque, puisque la PD sert au calcul du capital et des provisions. Le PSI suit la stabilité de la population dans le temps. Un candidat qui défend l'accuracy sur un portefeuille à 2 % de défaut n'a pas encore travaillé sur des classes aussi déséquilibrées. Demandez-lui ce qu'il fait quand le Gini baisse de cinq points.
En quoi le risque de crédit change-t-il le travail d'un data scientist ?
Le data scientist généraliste cherche surtout la performance du modèle. En risque de crédit, le modèle doit aussi passer une validation indépendante, respecter des textes (CRR3, IFRS 9, RGPD, AI Act) et rester explicable pour un client refusé. Le travail comprend beaucoup de documentation, de suivi dans le temps et d'échanges avec la validation, l'audit et parfois le superviseur. Un bon profil machine learning peut évoluer vers ce poste s'il a appris ce cadre.
Un exercice de machine learning suffit-il pour tester un modélisateur crédit ?
Pas vraiment. Une requête SQL qui calcule un taux de défaut par cohorte, ou la lecture d'un tableau de backtesting, en dit plus qu'un exercice de machine learning générique. Le test technique gagne à ressembler au travail réel. Pour un profil confirmé, une mise en situation orale pendant l'entretien technique, sur un score qui dérive, permet de juger le raisonnement, la connaissance du cadre et la façon d'expliquer une décision à un comité des risques.
Comment vérifier qu'un candidat a vraiment défendu un modèle devant une validation ?
Demandez un constat précis émis par la validation ou l'audit sur l'un de ses modèles, puis ce qui a été corrigé. Une réponse crédible décrit le problème (fuite d'information, valeurs manquantes mal traitées, période de calibrage trop courte), la correction, son effet sur les paramètres et la mise à jour de la documentation. Aucun constat en plusieurs années de modélisation laisse penser que la personne n'a pas connu de vraie revue. La fiche PDF de Delectus AI contient cette question et sa grille.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.