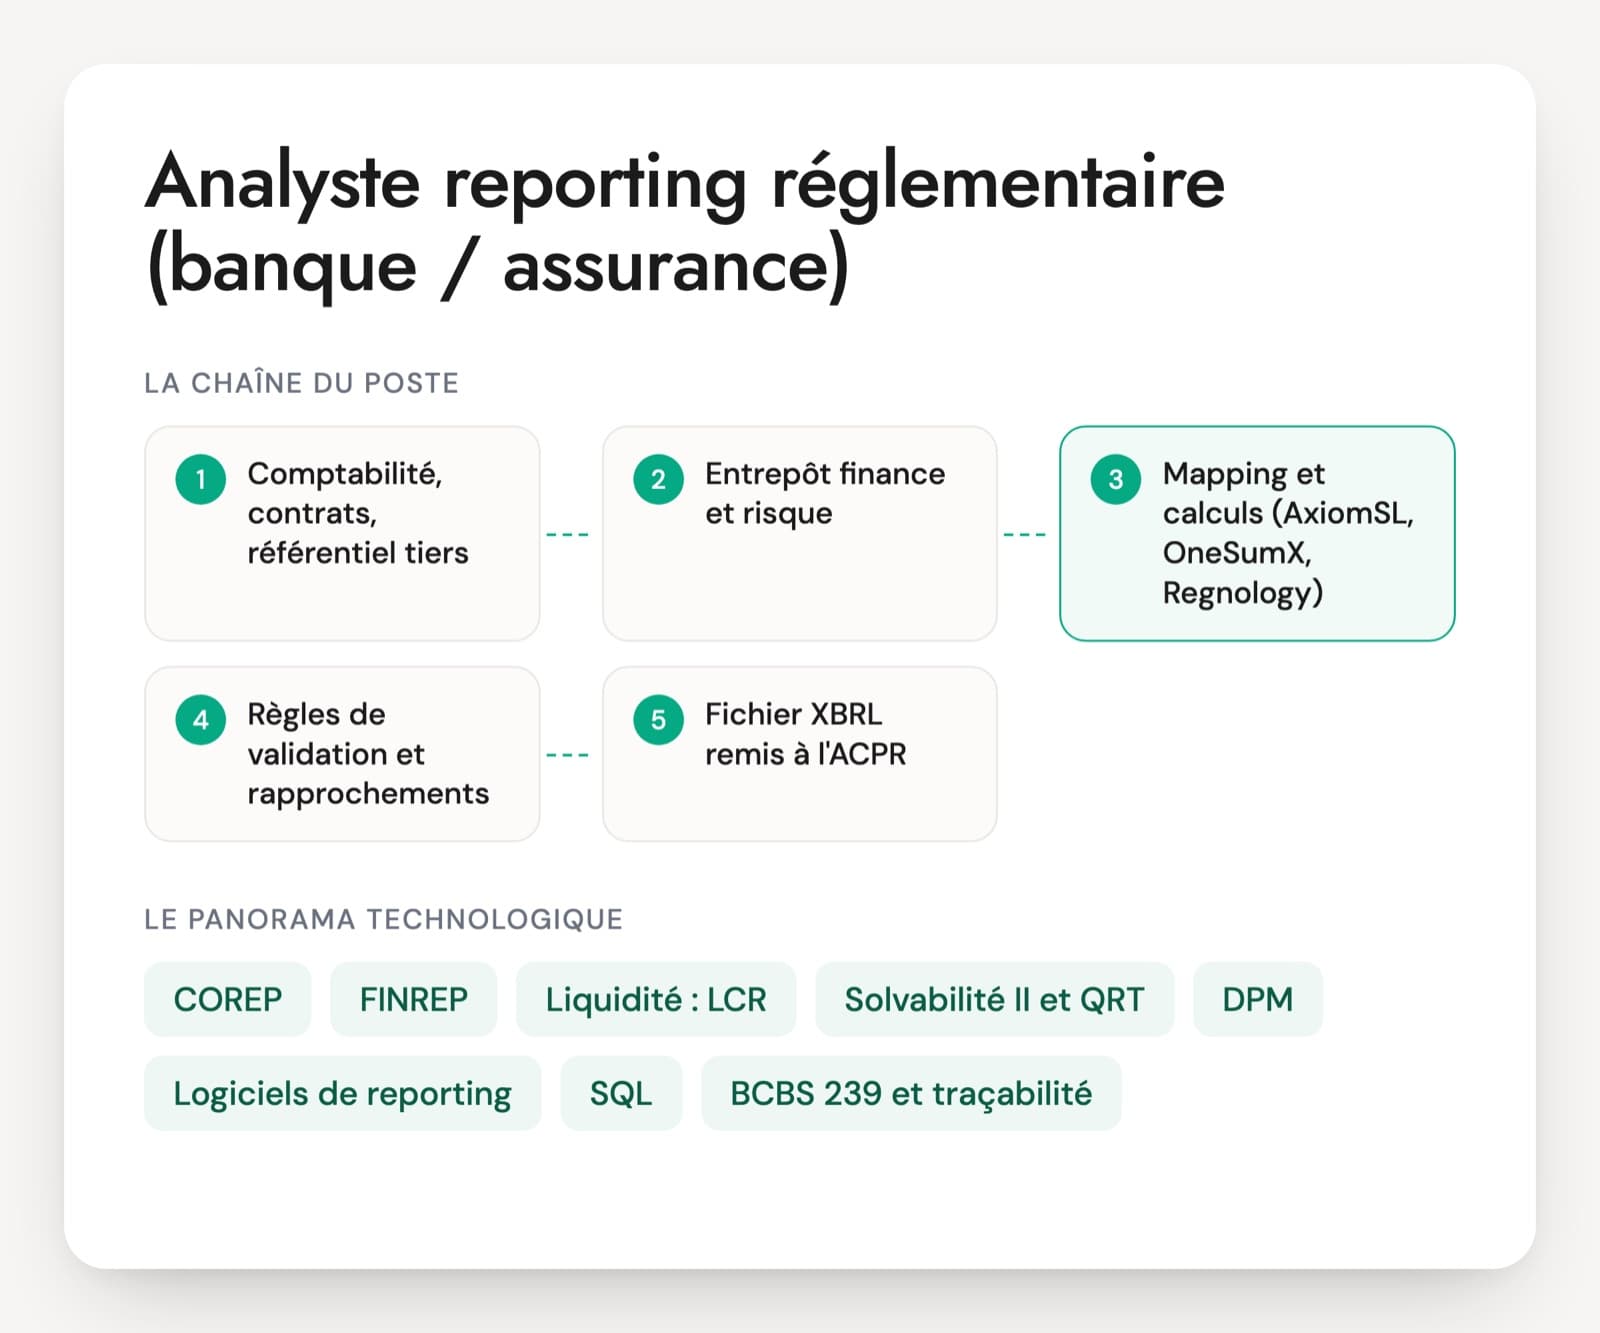
Les questions d'entretien d'un analyste reporting réglementaire portent sur un travail très encadré. Chaque trimestre, il alimente des états définis par l'Autorité bancaire européenne ou par l'EIOPA, les fait passer par des centaines de règles de validation, rapproche les montants de la comptabilité et explique les écarts avant la date de remise. Les banques le cherchent pour COREP, FINREP, les grands risques ou la liquidité, les assureurs pour les QRT Solvabilité II. En ESN et en cabinet, les missions arrivent souvent avec une nouvelle version de taxonomie ou un chantier CRR3.
Sur le papier, les CV se ressemblent. Beaucoup de profils ont lancé un outil comme AxiomSL, OneSumX ou Regnology sans jamais ouvrir le paramétrage qui transforme les données comptables en cellules. Le profil que vous cherchez remonte d'une cellule rejetée jusqu'au contrat ou à l'écriture qui la produit, en SQL si besoin, et sait dire si l'écart vient de la donnée, du mapping ou du périmètre.
Pour un poste en banque, concentrez l'entretien sur COREP et FINREP. Pour un assureur, l'axe Solvabilité II prend le relais. Le PDF contient 30 questions sur six axes, un cas de 20 minutes sur une remise COREP bloquée deux jours avant l'échéance et une grille de 1 à 4.
Les cadres et les outils d'un analyste reporting réglementaire
COREP
Les états prudentiels des banques : fonds propres, exigences par type de risque, ratio de levier, grands risques. La plupart sont remis chaque trimestre à l'ACPR, selon les normes techniques de l'EBA. CRR3, applicable depuis janvier 2025, a revu l'approche standard du risque de crédit et le risque opérationnel, ce qui a modifié de nombreux états.
FINREP
Les états financiers au format harmonisé européen : bilan, compte de résultat, ventilations par contrepartie, expositions non performantes et restructurées. Le FINREP consolidé suit le périmètre prudentiel, qui peut différer du périmètre des comptes publiés. Demandez au candidat d'expliquer cet écart, la réponse dit vite s'il a déjà fait un rapprochement.
Liquidité : LCR, NSFR, ALMM
Le LCR mesure la capacité à tenir trente jours de crise avec des actifs liquides, il est remis chaque mois. Le NSFR compare le financement stable disponible au financement requis sur un an. Ces états demandent une classification fine des dépôts et des actifs, souvent alimentée par la trésorerie et l'ALM.
Solvabilité II et QRT
Les QRT sont les états quantitatifs remis par les assureurs : bilan prudentiel (S.02.01), liste des placements (S.06.02), fonds propres (S.23.01), SCR et MCR. La taxonomie EIOPA 2.8.2 sert jusqu'aux remises de fin 2026, la version 2.10 s'applique à partir du premier trimestre 2027. Un profil bancaire n'y est pas opérationnel sans formation.
DPM, taxonomie XBRL et règles de validation
Le Data Point Model décrit chaque cellule d'un état par ses dimensions, la taxonomie XBRL en découle, et des règles de validation contrôlent la cohérence des montants avant acceptation. L'EBA publie plusieurs versions du cadre par an : la 4.2, sortie fin 2025, a terminé la bascule vers le DPM 2.0. Suivre ces versions fait partie du poste.
Logiciels de reporting
AxiomSL (aujourd'hui chez Nasdaq), OneSumX (Wolters Kluwer), Regnology ou Vermeg Agile Reporter dans les banques, CCH Tagetik plutôt chez les assureurs et en consolidation. Ils chargent les données, appliquent un mapping vers les cellules, calculent et produisent le fichier XBRL. Vérifiez si la personne a modifié un paramétrage ou seulement lancé des traitements.
SQL, entrepôt finance-risque et Excel
Les données arrivent d'un entrepôt qui réunit comptabilité, contrats et référentiel tiers. Le SQL sert à extraire, contrôler et rapprocher. Excel, parfois avec du VBA, reste très présent pour les ajustements et les analyses de variation, et Python apparaît dans les équipes qui automatisent leurs contrôles.
BCBS 239 et traçabilité
Les principes du Comité de Bâle sur l'agrégation des données de risque exigent des chiffres exacts, complets et traçables jusqu'à la source. La BCE a publié en 2024 un guide sur ce sujet et le contrôle dans les grandes banques. Pour l'analyste, cela veut dire documenter chaque ajustement manuel et savoir refaire le chemin d'une cellule à ses données.
Le poste change selon l'établissement. Dans une grande banque, l'analyste est souvent rattaché à une équipe par domaine (fonds propres, grands risques, liquidité, FINREP) et travaille sur une chaîne très outillée. Dans une banque de taille moyenne ou une filiale, il couvre plusieurs états et fait lui-même les extractions SQL. Chez un assureur, il produit les QRT avec l'actuariat et la comptabilité. En ESN ou en cabinet, il arrive souvent pour un projet : nouvelle version du cadre EBA, migration d'outil, remédiation après une mission du superviseur. Une formation en comptabilité bancaire aide, mais l'entretien doit vérifier la capacité à tracer un chiffre de la source jusqu'à l'état.
Le socle technique d'un chargé de reporting réglementaire
- Lecture des états COREP et des règles CRR3
- Rapprochement entre FINREP et comptabilité
- Grands risques et ratios de liquidité
- QRT Solvabilité II
- Règles de validation, DPM et taxonomies
- SQL, traçabilité et ajustements manuels
Avant de lui confier une remise : cinq questions techniques
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · confirmé
La veille de la remise, une règle de validation rejette votre C 01.00 : le CET1 ne correspond plus à la somme de ses composantes. Comment procédez-vous ?
Une bonne réponseElle lit l'identifiant et la formule de la règle pour savoir quelles cellules sont en cause. Ensuite elle cherche ce qui a changé depuis le trimestre précédent : un mapping non mis à jour après une nouvelle version du cadre, un ajustement manuel non repris, une déduction (immobilisations incorporelles, impôts différés actifs) alimentée par une autre source. Elle corrige à la source ou documente l'ajustement, relance toutes les règles et prévient son responsable si la date de remise est menacée.
Signal d'alerte« Je corrige la cellule à la main pour que la règle passe. » Ou une personne qui ne sait pas que l'EBA publie la liste des règles de validation avec leurs formules.
Question 2 · confirmé
Le total de bilan de votre FINREP consolidé ne correspond pas à celui des comptes consolidés publiés. Est-ce forcément une erreur ?
Une bonne réponseNon. Le FINREP consolidé suit le périmètre prudentiel du CRR, d'où sortent par exemple les filiales d'assurance ou certaines entités non financières, consolidées autrement qu'en comptabilité. La personne construit un tableau de passage entité par entité, puis explique l'écart résiduel : dates d'arrêté, écritures passées après la clôture, éliminations intragroupe.
Signal d'alerte« Les deux doivent être identiques », ou des ajustements dans le FINREP pour coller au bilan publié sans comprendre l'écart.
Question 3 · confirmé
Deux sociétés d'un même groupe industriel apparaissent séparément dans vos états de grands risques, chacune sous le seuil de déclaration. Qu'est-ce qui ne va pas ?
Une bonne réponseElles forment probablement un groupe de clients liés au sens du CRR, par un lien de contrôle ou une dépendance économique, et leurs expositions doivent être additionnées. Le seuil de déclaration est de 10 % des fonds propres de catégorie 1, la limite de 25 % s'apprécie sur la même base. La cause se trouve souvent dans le référentiel tiers, où la hiérarchie des groupes est incomplète.
Signal d'alerteChaque entité juridique traitée isolément, ou une confusion sur la base de calcul du seuil.
Question 4 · confirmé
Le total des placements de votre QRT S.06.02 ne se rapproche pas de la ligne correspondante du bilan S.02.01. Où cherchez-vous ?
Une bonne réponseD'abord dans le classement : actifs en représentation des contrats en unités de compte sur une ligne à part, trésorerie et dépôts, dérivés à valeur négative inscrits au passif, prêts. Ensuite dans la valorisation : valeur de marché Solvabilité II et intérêts courus, qui doivent être traités de la même façon dans les deux états. La personne cite les codes CIC qui pilotent ce classement et les règles de validation croisées de l'EIOPA.
Signal d'alerteForcer la liste des placements pour retrouver le total du bilan, ou ne pas savoir ce qu'est un code CIC.
Question 5 · junior à confirmé
Comment écrivez-vous la requête qui rapproche l'encours des contrats de crédit avec la balance générale, compte par compte ?
Une bonne réponseLes deux sources sont agrégées au même grain : entité, compte comptable, devise, date d'arrêté, avec une table de correspondance entre produits et comptes. Un FULL OUTER JOIN montre ce qui manque d'un côté comme de l'autre, une colonne calcule l'écart et un seuil de tolérance le filtre. Elle pense aux intérêts courus et aux dépréciations, souvent portés par des comptes séparés, et à la conversion des devises au même cours.
Signal d'alerteUn INNER JOIN, qui fait disparaître les lignes absentes d'une source, ou une comparaison du seul total général.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
Reporting prudentiel : quatre points avant d'embaucher
Analyste reporting réglementaire et analyste reporting classique, est-ce le même métier ?
Un analyste reporting classique construit des indicateurs pour la direction et peut en changer la définition. En reporting réglementaire, le format, les définitions et le calendrier sont imposés par l'EBA, l'EIOPA et l'ACPR, et chaque chiffre remis engage l'établissement. Le poste demande donc une lecture précise des textes, une culture comptable et prudentielle, et une rigueur de traçabilité que l'on vérifie en entretien sur des cas d'écarts et de rejets.
Un profil COREP peut-il passer sur les QRT Solvabilité II ?
Les réflexes se transposent : lecture d'une taxonomie, règles de validation, rapprochements, outil de reporting. Le fond change. Les QRT reposent sur un bilan en valeur de marché, des provisions techniques calculées par l'actuariat, des fonds propres classés par niveaux et un SCR. Comptez une période de montée en compétence et testez en entretien la lecture du S.02.01 et du S.06.02 plutôt que la seule connaissance de COREP.
Quel test technique pour un analyste reporting réglementaire ?
Un exercice court en entretien fonctionne bien. Donnez un extrait d'état avec deux règles de validation en échec et une petite table de contrats, puis demandez de trouver l'origine des écarts et la requête de contrôle à écrire. En trente minutes, vous voyez si la personne raisonne cellule par cellule ou remonte à la donnée. Évitez les tests à faire chez soi, qui mesurent surtout le temps disponible.
Faut-il exiger le même outil de reporting que le vôtre ?
Pour une mission courte en ESN, c'est un vrai atout, surtout si elle touche au paramétrage. Pour un poste durable, la connaissance des états et la capacité à tracer un chiffre comptent davantage, et le passage d'AxiomSL à OneSumX ou à Regnology s'apprend. Posez une question précise sur la manière dont l'outil passe des données sources aux cellules : elle montre vite si la personne a travaillé dans le paramétrage ou seulement devant l'écran de lancement.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.