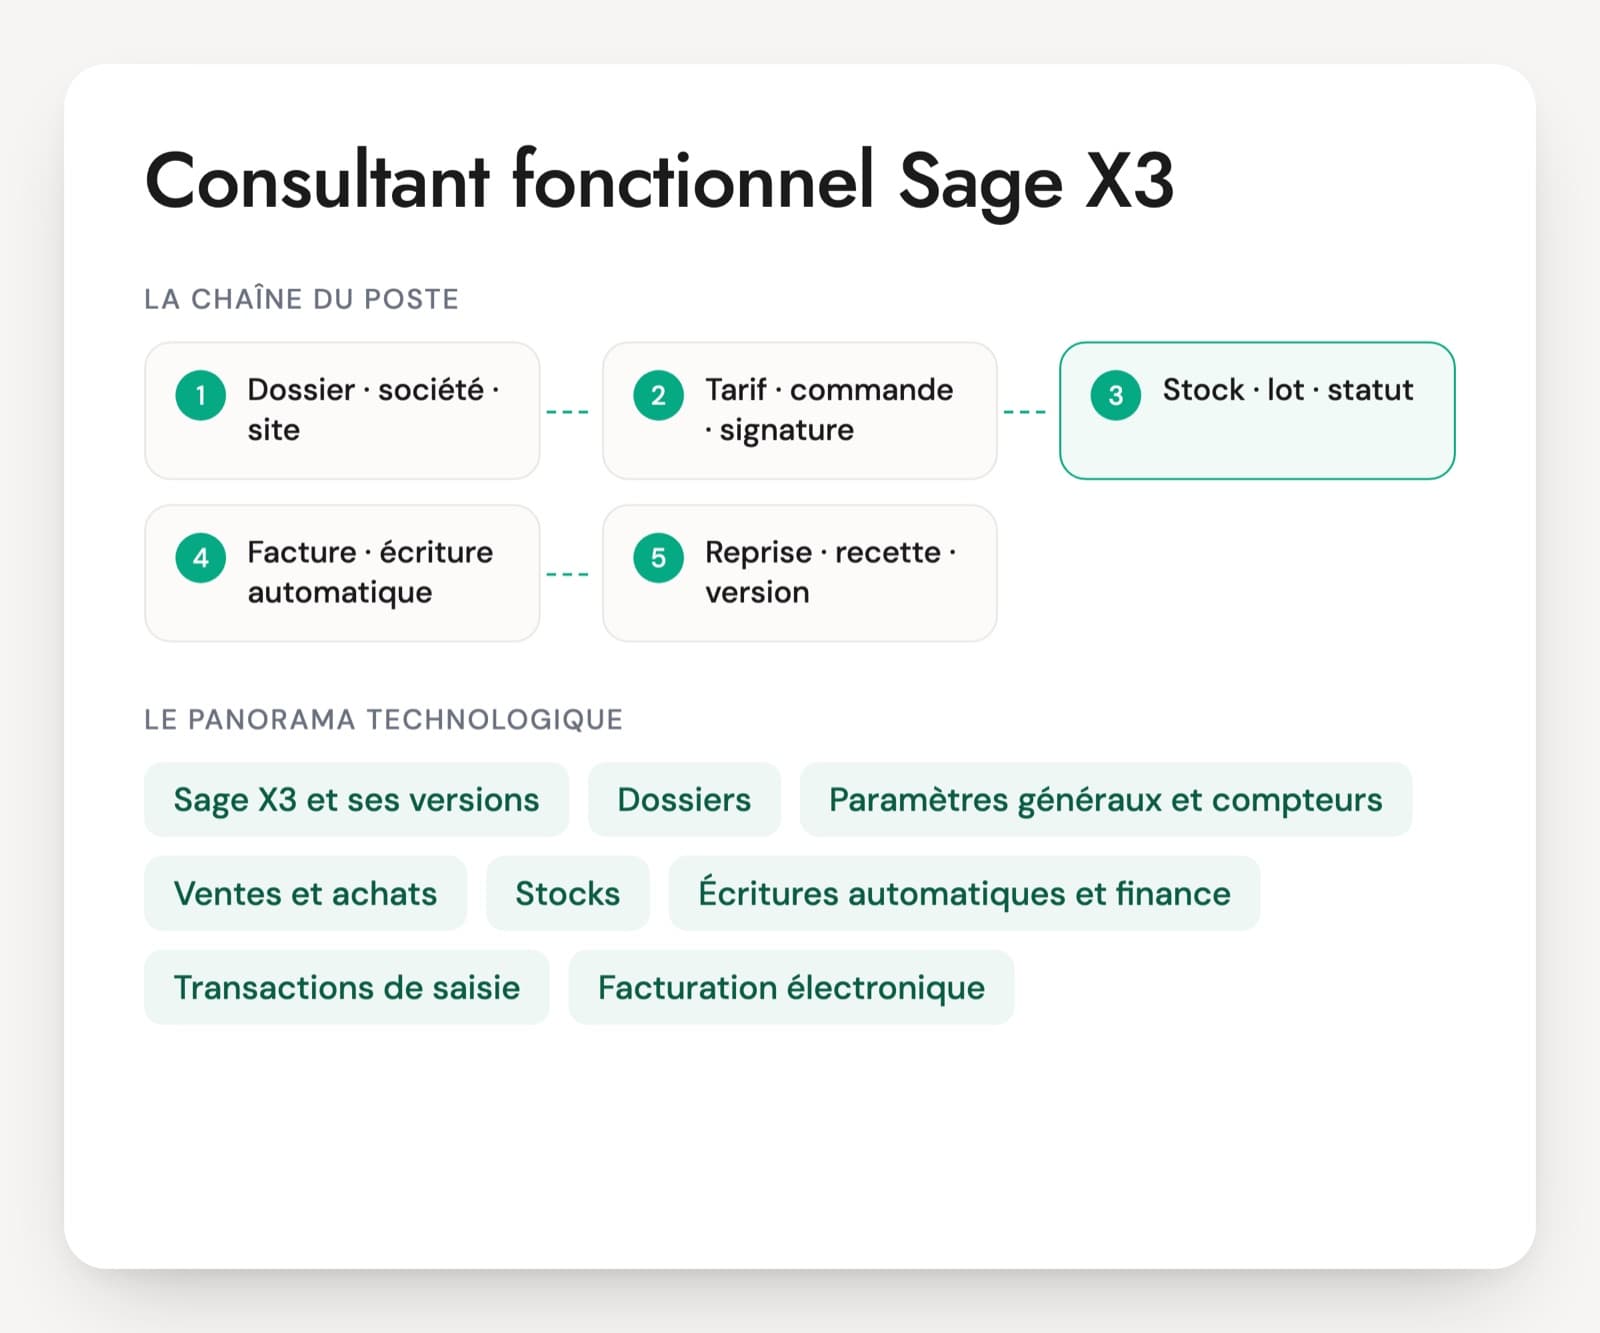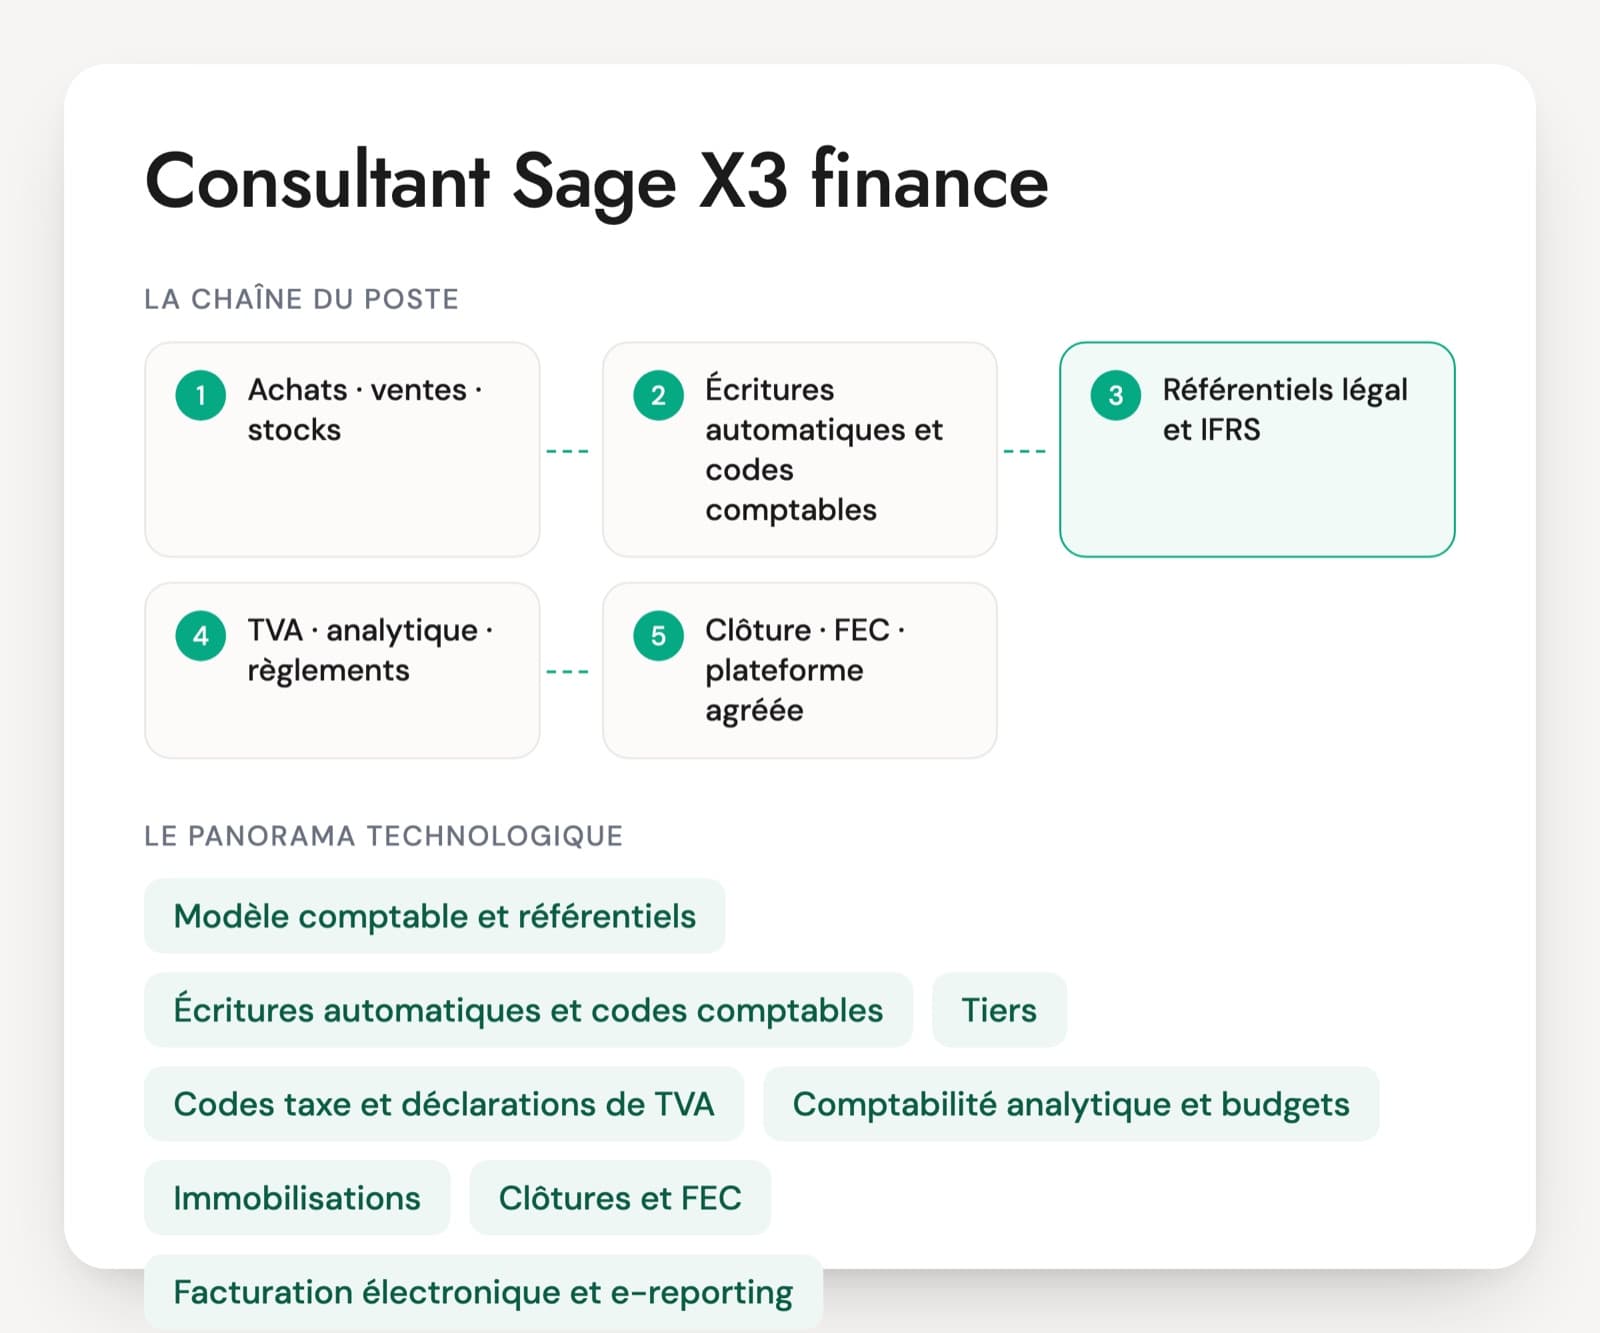
Dans Sage X3, presque aucune écriture n'est saisie à la main. Les factures, les règlements et parfois les mouvements de stock se comptabilisent seuls, par des écritures automatiques et des codes comptables posés sur les articles et les tiers. Le consultant finance passe donc ses journées entre deux mondes : le DAF et les comptables d'un côté, le paramétrage de l'ERP de l'autre. Les annonces des intégrateurs demandent une formation en comptabilité et une expérience opérationnelle en finance, puis la rédaction des spécifications, le paramétrage, la recette et la formation.
Le niveau se voit sur des cas précis. Un bon profil remonte d'une écriture fausse jusqu'au paramétrage, sait ce que devient la TVA sur les encaissements quand un règlement n'est pas lettré, et organise un dossier à plusieurs référentiels pour un groupe qui publie aussi en IFRS. La facturation électronique a ajouté un sujet depuis le 1er septembre 2026 : toutes les entreprises reçoivent leurs factures par une plateforme agréée, et l'émission suit pour les grandes entreprises et les ETI.
Avant l'entretien, trois points sont à connaître : la version du client, l'étendue du poste (comptabilité seule, ou aussi immobilisations et trésorerie) et le nombre de sociétés du dossier. Le PDF reprend 30 questions sur six axes et un cas de démarrage au 1er janvier.
Les fonctions finance que le consultant Sage X3 règle
Modèle comptable et référentiels
Le modèle comptable regroupe les référentiels d'une société : le référentiel légal en normes françaises, et au besoin un référentiel IFRS ou de gestion. Chacun a son plan de comptes et ses axes analytiques. C'est le premier choix d'un projet, difficile à défaire ensuite.
Écritures automatiques et codes comptables
Une facture ou un règlement devient une écriture par une écriture automatique, qui lit les codes comptables de l'article, du tiers ou du site pour trouver les comptes. La majorité des erreurs comptables d'un dossier X3 viennent de là, d'où l'intérêt de demander au candidat comment il les diagnostique.
Tiers, règlements et lettrage
Clients et fournisseurs partagent une fiche tiers, avec comptes collectifs, conditions et modes de paiement. Les propositions de règlement génèrent les fichiers de virement SEPA, les relevés bancaires importés servent au rapprochement, le lettrage relie factures et paiements.
Codes taxe et déclarations de TVA
Le régime de taxe du tiers et le niveau de taxe de l'article donnent le code taxe de chaque ligne, avec taux, comptes et exigibilité sur les débits ou sur les encaissements. Les états de TVA servent à préparer la déclaration, qu'il faut rapprocher des comptes chaque mois.
Comptabilité analytique et budgets
Des axes et des sections portent les ventilations, avec des valeurs par défaut sur les articles, les tiers ou les sites et des règles de répartition mensuelles. Les budgets se saisissent par compte, section et période, en plusieurs versions.
Immobilisations
Le module gère les biens, leurs plans d'amortissement comptable et fiscal, les dotations calculées à chaque clôture, les cessions et le dérogatoire. Il est souvent confié au même consultant que la comptabilité, à vérifier selon le poste.
Clôtures et FEC
Fermeture des périodes, validation des pièces provisoires, réévaluation des devises, extournes automatiques, clôture d'exercice et à-nouveaux. Le fichier des écritures comptables se produit sur le référentiel légal et se contrôle avec l'outil Test Compta Demat de la DGFiP avant d'être remis.
Facturation électronique et e-reporting
Depuis septembre 2026, les factures fournisseurs arrivent par une plateforme agréée et se récupèrent dans X3 pour être rapprochées et comptabilisées ; l'émission est déjà obligatoire pour les grandes entreprises et les ETI. Sage X3 propose aussi un suivi de l'e-reporting, et les échanges passent par le service Sage Network selon le paramétrage. Sage figure sur la liste des plateformes agréées publiée par impots.gouv.fr, ce qui n'empêche pas un client de choisir une autre plateforme.
On croise le poste chez les intégrateurs Sage, en prestation chez les clients, et en interne dans les directions financières qui gardent un responsable applicatif finance sur Sage X3. Les intégrateurs recrutent souvent d'anciens comptables ou contrôleurs de gestion, formés ensuite au paramétrage. Sage publie deux versions de Sage X3 par an, la dernière disponible au 7 novembre 2026 étant la 2026 R1 (12.0.39), sortie au printemps, et chaque version reste maintenue 24 mois. Un client en version ancienne n'a souvent pas les fonctions récentes de facturation électronique : l'entretien fait préciser au candidat sur quelle version il les a mises en place.
Six compétences finance évaluées pendant l'échange
- Structure comptable et multi-référentiels
- Écritures automatiques et codes comptables
- TVA et fiscalité française
- Analytique et contrôle de gestion
- Règlements, trésorerie et immobilisations
- Clôture, FEC et facturation électronique
Comptabilité, TVA, clôture : cinq questions sur Sage X3
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · confirmé
Une facture d'achat validée passe sa charge sur le compte 606 au lieu du 615. Où cherchez-vous ?
Une bonne réponseDans la chaîne qui détermine le compte : l'écriture automatique liée au type de facture, puis le code comptable de l'article ou de la famille d'articles, et la ligne du code comptable qui porte le compte de charge. Il regarde aussi le code comptable du fournisseur et un éventuel compte saisi à la main sur la ligne. Il corrige le paramétrage, puis traite la pièce déjà passée par une contrepassation ou une écriture de reclassement, sans toucher directement à l'écriture comptable.
Signal d'alerte« Je modifie l'écriture dans la comptabilité » ou « je change le compte dans le plan comptable », sans comprendre que le compte vient du paramétrage de l'article et de l'écriture automatique.
Question 2 · confirmé
Une société de services est à la TVA sur les encaissements. Comment le paramétrez-vous dans Sage X3, et comment vérifiez-vous la déclaration du mois ?
Une bonne réponseLe régime de taxe du client ou du fournisseur et le code taxe portent l'exigibilité sur encaissement, avec un compte de TVA en attente distinct du compte de TVA exigible. La TVA bascule au règlement, ce qui suppose des règlements lettrés sur les bonnes factures. Pour la déclaration, il rapproche le montant déclaré du solde des comptes de TVA exigible, regarde les règlements non lettrés et les acomptes, et garde la trace des écarts.
Signal d'alerteUn seul compte de TVA collectée pour tout, ou « la déclaration sort toute seule » sans contrôle par les comptes. Ignorer que la TVA sur encaissement dépend du lettrage des règlements.
Question 3 · senior
Un groupe veut ses comptes sociaux en normes françaises et un reporting IFRS dans le même dossier Sage X3. Comment l'organisez-vous ?
Une bonne réponseUn modèle comptable avec plusieurs référentiels : un référentiel légal sur le plan comptable français, un second sur un plan IFRS, avec une correspondance de comptes et des axes analytiques propres à chacun. Les écritures courantes alimentent les deux référentiels, les retraitements (contrats de location, provisions) se saisissent dans le seul référentiel IFRS avec un type de pièce dédié. Il prévoit le contrôle de concordance entre les deux et précise que le FEC se produit sur le référentiel légal.
Signal d'alerteDeux dossiers ou deux sociétés pour la même entité juridique, ou des retraitements IFRS passés dans le référentiel légal puis extournés à la main.
Question 4 · confirmé
Le vérificateur demande le fichier des écritures comptables (FEC) de l'exercice. Que contrôlez-vous avant de le remettre ?
Une bonne réponseQue l'exercice ne contient plus d'écritures provisoires ni de pièces de simulation, que les pièces sont validées avec une date de validation et une numérotation continue par journal. Il vérifie que le fichier est produit sur le référentiel légal, que les écritures d'à-nouveaux sont présentes et détaillées, que les références de lettrage et les comptes auxiliaires apparaissent, puis il passe le fichier dans l'outil de contrôle de la DGFiP (Test Compta Demat) avant l'envoi.
Signal d'alerte« J'exporte la balance dans Excel », ou un FEC tiré avec des écritures encore provisoires. Ne connaître ni le format attendu ni l'outil de test de l'administration.
Question 5 · confirmé
Depuis septembre 2026, les factures fournisseurs arrivent par la plateforme agréée. Une facture est reçue mais ne se rattache à aucun fournisseur dans Sage X3. Comment la traitez-vous ?
Une bonne réponseIl part de l'identifiant porté par la facture : SIREN, SIRET ou adresse de facturation électronique, et le compare à la fiche du tiers. Un fournisseur à plusieurs établissements, un SIRET absent ou une fiche en doublon expliquent la plupart des cas. Il corrige la fiche, relance la récupération des factures en réception puis contrôle la facture face à la commande et à la réception avant de créer la facture d'achat. Si la facture est fausse sur le fond, il la refuse avec un motif prévu par la norme, et la plateforme transmet ce statut au fournisseur. Le rejet, lui, vient de la plateforme, pour un format ou une donnée obligatoire manquante.
Signal d'alerteRessaisir la facture à la main hors du flux reçu, au risque d'un doublon, ou créer un nouveau fournisseur à chaque établissement. Refuser sans motif, ou confondre refus et rejet.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
Consultant finance sur Sage X3, les questions fréquentes
Faut-il préférer un ancien comptable ou un consultant ERP expérimenté ?
Cela dépend du projet. Un ancien comptable comprend tout de suite la TVA, la clôture et les attentes d'un DAF, mais doit apprendre la logique des écritures automatiques et des codes comptables. Un consultant ERP venu de la logistique connaît bien Sage X3, souvent moins la fiscalité. Pour un démarrage, il faut quelqu'un qui a déjà vécu une première clôture d'exercice sur X3. Pour du support, un profil comptable formé au paramétrage tient souvent mieux la durée.
Quelle expérience de la facturation électronique attendre en novembre 2026 ?
La réception est obligatoire pour toutes les entreprises depuis le 1er septembre 2026, et l'émission l'est déjà pour les grandes entreprises et les ETI. Un candidat sérieux a donc paramétré au moins la réception des factures fournisseurs, le rattachement aux tiers par SIREN ou SIRET et le traitement des rejets. Comptent la version de Sage X3 et la plateforme utilisées, et ce qui a coincé au démarrage.
Quel test technique est donné à un consultant Sage X3 finance ?
Un exercice sur une base de démonstration marche bien : une facture d'achat qui passe sur le mauvais compte, une écriture en erreur de comptabilisation, une déclaration de TVA qui ne colle pas aux comptes. La personne explique ce qu'elle regarde et dans quel ordre. Sans base disponible, le même exercice se fait sur papier, avec des copies d'écran de paramétrage et une balance à rapprocher.
Le consultant finance doit-il connaître les achats, les ventes et les stocks ?
Il doit au moins savoir ce que chaque document des flux achats, ventes et stocks produit en comptabilité : réception, facture, livraison, mouvement de stock valorisé. Il n'a pas à paramétrer un calcul des besoins ou une gamme, mais il doit pouvoir discuter avec le consultant logistique d'une écriture de stock fausse. Une personne qui ne voit la comptabilité qu'à partir du journal des OD aura du mal sur un projet X3.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.