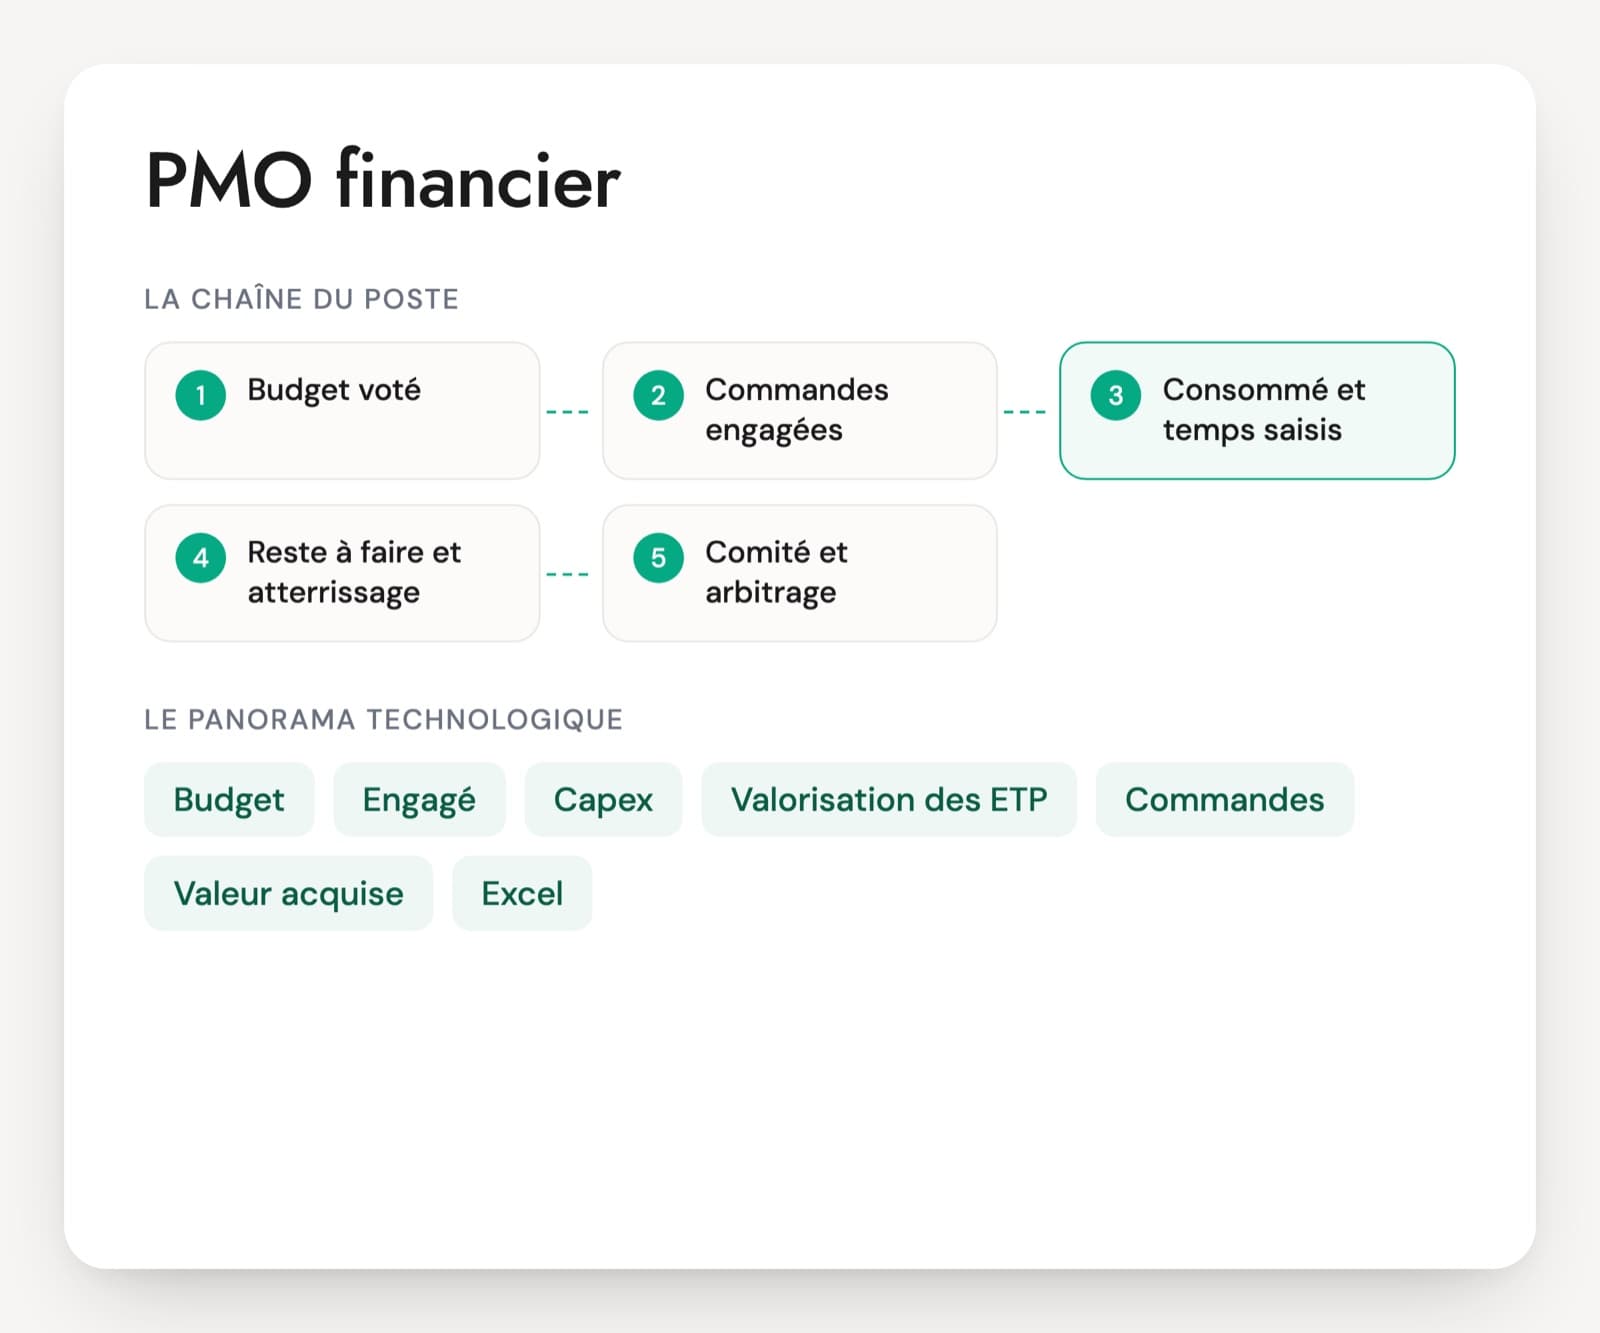
Un PMO financier travaille entre la DSI, le contrôle de gestion et les chefs de projet. Il construit le budget annuel des projets, suit chaque mois l'engagé et le consommé, valorise le temps des équipes internes et des prestataires, et produit une prévision d'atterrissage avant chaque comité. Une partie du poste touche à la comptabilité : quelles dépenses de projet sont immobilisées, lesquelles restent en charges. Les questions d'entretien pour un PMO financier couvrent ces calculs autant que le reporting.
Deux profils répondent aux annonces. Les contrôleurs de gestion connaissent les règles d'immobilisation et la clôture mensuelle, mais découvrent parfois la vie d'un projet informatique, ses lots, ses recettes et ses prestataires en régie ou au forfait. Les PMO venus du planning savent animer un comité et sont moins à l'aise avec une facture non parvenue ou un rapprochement avec l'ERP. L'entretien repère à quel profil il a affaire et ce qui lui manque pour le poste.
Un fichier réel anonymisé sert de base : un projet, son budget, trois mois de consommé et deux bons de commande. Le candidat donne l'atterrissage et explique l'écart, et les hypothèses posées comptent. Le PDF suit ce principe avec 30 questions sur six axes, un cas de 20 minutes et une grille de 1 à 4.
Les notions budgétaires qu'un PMO financier manie chaque mois
Budget, forecast et atterrissage
Trois chiffres à ne pas confondre. Le budget est voté avant l'exercice et sert de référence. Le forecast est une révision officielle à date fixe, souvent trimestrielle. L'atterrissage estime la dépense de fin d'année, consommé plus reste à faire, et change chaque mois.
Engagé, consommé, reste à faire
L'engagé correspond aux commandes signées, le consommé au travail réalisé, facturé ou non. Le reste à faire est une estimation du travail restant, construite avec le chef de projet. Un candidat qui calcule le reste à faire comme budget moins consommé n'a pas encore tenu un vrai suivi.
Capex, opex et immobilisation
Une partie des coûts d'un projet de développement peut être immobilisée puis amortie sur plusieurs années, le reste passe en charges de l'année. En IFRS, la norme IAS 38 fixe les critères ; en normes françaises, le plan comptable laisse le choix d'immobiliser les frais de développement. Le paramétrage d'un SaaS est le plus souvent une charge.
Valorisation des ETP
Le temps des équipes internes se convertit en euros avec un coût journalier par profil, calculé avec la finance. Le coût direct sert à l'immobilisation, le coût complet à comparer avec un prestataire ou à refacturer une direction métier. Le candidat doit pouvoir expliquer comment ce taux est construit.
Commandes, factures non parvenues et clôture
Chaque prestation passe par un bon de commande, un service fait validé et une facture. Quand la facture arrive après la clôture, une facture non parvenue est provisionnée pour que la dépense reste dans le bon mois. C'est là que naissent la plupart des écarts entre le suivi du PMO et la comptabilité.
Valeur acquise (earned value)
Une méthode qui compare la dépense réelle à la valeur du travail réellement fait. Les indices CPI et SPI mesurent la dérive des coûts et du calendrier, et l'estimation à terminaison en découle. Peu d'organisations l'appliquent à la lettre, mais un PMO financier doit savoir faire le calcul.
Excel, Power BI et ERP
Excel avancé reste l'outil du quotidien, Power BI sert aux tableaux de bord du portefeuille. Les écritures viennent de l'ERP de l'entreprise (SAP, Oracle ou autre), parfois d'un outil de consolidation comme OneStream ou d'un outil PPM. Le candidat doit savoir rapprocher son fichier de ces sources.
Le titre recouvre des postes assez différents. Certains sont rattachés à une DSI et suivent l'ensemble du portefeuille, projets et maintenance. D'autres travaillent sur un seul grand programme, par exemple le remplacement d'un ERP, avec un budget pluriannuel et plusieurs intégrateurs. Le poste est aussi proposé en mission par des cabinets de conseil, sur des périodes de construction budgétaire ou de réorganisation. Les offres demandent presque toujours Excel avancé et Power BI, parfois un outil PPM comme Planisware, et une formation en finance ou en contrôle de gestion. Une certification de gestion de projet comme le PMP dit peu de chose sur ce profil. Calculer un atterrissage et justifier une immobilisation en apprend davantage.
Six compétences attendues d'un PMO financier
- Construction budgétaire et atterrissage
- Suivi de l'engagé, du consommé et du reste à faire
- Capex, opex et immobilisation
- Valorisation des ressources internes et externes
- Commandes, facturation et clôture
- Reporting financier et comités
Cinq calculs et décisions soumis en entretien
Chaque question vient avec ce qu'une bonne réponse contient et le signal qui doit vous alerter. Pas besoin d'être technique pour les poser : écoutez si le candidat raconte du vécu.
Question 1 · confirmé
Fin septembre, un projet de 1,2 M€ a consommé 700 k€ et doit se terminer fin décembre. Le chef de projet annonce qu'il finira dans le budget. Comment construisez-vous votre atterrissage ?
Une bonne réponseIl ne reprend pas le chiffre du chef de projet tel quel. Il repart du rythme réel : l'équipe consomme environ 90 k€ par mois, donc les trois derniers mois ajoutent 270 k€. Il ajoute les 180 k€ de commandes engagées qui ne sont pas encore facturées, les achats de licences ou d'infrastructure restants et une marge pour les risques connus. L'atterrissage dépasse 1,15 M€ avant tout aléa, et ce qui reste ne couvre pas un mois de retard. Il présente le chiffre avec ses hypothèses.
Signal d'alerteCalculer « budget moins consommé, il reste 500 k€ » sans regarder l'engagé ni le rythme mensuel, ou recopier l'estimation du chef de projet.
Question 2 · senior
Un projet de 800 k€ devait avoir produit 400 k€ de travail à date. Il a coûté 360 k€, et les livrables recettés valent 300 k€ au budget. Que calculez-vous et que concluez-vous ?
Une bonne réponseLa valeur planifiée est de 400 k€, la valeur acquise de 300 k€, le coût réel de 360 k€. Le CPI vaut 300 / 360, environ 0,83, et le SPI 300 / 400, soit 0,75 : le projet coûte plus cher que prévu et prend du retard. Si la tendance se maintient, l'estimation à terminaison (budget / CPI) approche 960 k€. Il dit que le coût réel inférieur au prévu (360 k€ contre 400 k€) donne une fausse impression d'économie, vérifie comment la valeur des livrables a été mesurée et porte l'alerte au comité avec une revue du reste à faire.
Signal d'alerte« On a dépensé 360 k€ sur 400 k€ prévus, on est en dessous du budget. » Ou aucune notion de valeur acquise, même sans le vocabulaire.
Question 3 · confirmé
Sur le développement d'une application interne, quelles dépenses pouvez-vous immobiliser et lesquelles restent en charges ?
Une bonne réponseLes études préalables et le choix de solution restent en charges. Une fois le projet décidé et jugé faisable, la conception détaillée, le développement et les tests sont immobilisables, y compris le temps des équipes internes valorisé. En IFRS, IAS 38 fixe les critères : faisabilité technique, intention d'achever, capacité à utiliser l'actif, avantages futurs, ressources disponibles, coûts mesurables. La formation des utilisateurs et la maintenance après mise en service restent en charges. Le candidat précise que la règle appliquée est celle de la direction financière, validée par les commissaires aux comptes.
Signal d'alerte« Tout le projet passe en capex », ou ignorer que le temps interne peut être immobilisé.
Question 4 · confirmé
Comment valorisez-vous une journée d'un développeur interne dans le coût d'un projet ?
Une bonne réponseAvec un coût journalier calculé avec la finance : coût salarial chargé annuel divisé par les jours réellement travaillés sur l'année, par profil ou par grille de taux standards revue chaque année. Il distingue coût direct et coût complet, qui ajoute une part de frais de structure, et sait lequel sert à quoi : le coût direct pour l'immobilisation, le coût complet pour comparer avec un prestataire ou refacturer une direction.
Signal d'alertePrendre le tarif d'un prestataire comme coût interne, ou diviser un salaire brut par 365 jours.
Question 5 · junior à confirmé
En décembre, un prestataire a réalisé 40 jours sur le projet, mais sa facture n'arrivera qu'en janvier. Que faites-vous pour la clôture ?
Une bonne réponseIl fait comptabiliser une facture non parvenue (une charge à payer) sur décembre, sur la base du service fait validé, pour que la dépense tombe dans le bon exercice. Il transmet l'information à la comptabilité avant la date limite de clôture, et la provision est reprise à la réception de la facture. Si le projet est immobilisé, le montant va en immobilisation en cours.
Signal d'alerte« On la passera en janvier », ce qui sous-estime décembre, gonfle janvier et fausse le budget des deux années.
Recevez la fiche d'entretien complète en PDF
La fiche pour mener l'entretien de bout en bout, prête à imprimer ou à partager avec le manager.
- 30 questions sur 6 axes, avec la bonne réponse, le signal d'alerte et la relance
- Le niveau visé pour chaque question
- Une mise en situation de 20 minutes et ce qu'on attend du candidat
- La grille d'évaluation de 1 à 4, axe par axe
PMO financier : les questions fréquentes
En quoi un PMO financier se distingue-t-il d'un contrôleur de gestion IT ?
Le contrôleur de gestion IT tient le budget de toute la DSI : clôtures, comptabilité analytique, règles d'immobilisation, refacturation aux directions. Le PMO financier descend au niveau des projets. Il collecte les restes à faire, suit les commandes des prestataires, prépare les chiffres des comités et alerte sur les dérives. Les deux travaillent sur le même calendrier. Dans une petite DSI, une seule personne fait souvent les deux, et l'entretien doit alors couvrir les deux périmètres.
Faut-il une formation en finance pour ce poste ?
Les offres demandent le plus souvent un bac+5 en gestion, finance ou contrôle de gestion, ou une école d'ingénieur avec une expérience de pilotage. La formation compte moins que la pratique. Un ancien chef de projet qui a tenu le budget de ses projets peut convenir, à condition de connaître les factures non parvenues, l'immobilisation et le rapprochement avec l'ERP. Ces trois points se vérifient en entretien, quel que soit le diplôme.
Quel exercice remplace le test technique pour un PMO financier ?
Un fichier de suivi à analyser pendant l'entretien fonctionne mieux qu'un exercice à faire chez soi. Le candidat reçoit le budget d'un projet, quelques mois de consommé, deux commandes et une facture en retard. Il donne l'atterrissage, l'écart et ce qu'il dirait au comité. Vingt minutes suffisent pour voir s'il pose des hypothèses, s'il pense à l'engagé et s'il sait présenter un chiffre défavorable.
Quels outils un PMO financier doit-il maîtriser ?
Excel à un niveau avancé : tableaux croisés, recherches entre onglets, Power Query pour nettoyer les extractions. Power BI pour le tableau de bord du portefeuille. Une pratique de l'ERP de l'entreprise pour extraire les écritures et suivre les commandes, souvent SAP. Selon l'organisation, un outil PPM comme Planisware ou ServiceNow SPM. Un exemple de fichier ou de rapport qu'il a construit, et ce qu'il automatisait, en dit long.
Pour structurer vos autres entretiens, consultez aussi nos pages sur les questions d'entretien de recrutement, la méthode de l'entretien structuré et la grille d'évaluation d'entretien.